


Quando si decide di mettere a frutto i propri risparmi, la ricerca di informazioni e recensioni online è diventata un passaggio obbligato per ogni investitore consapevole. Moltissimi utenti cercano quotidianamente opinioni sugli investimenti proposti dalla propria banca per capire se i prodotti suggeriti allo sportello siano davvero la scelta ottimale per far crescere il capitale nel tempo. L’obiettivo di questa guida non è quello di muovere critiche a priori verso Credem, ma di offrire un’analisi oggettiva degli investimenti con Credem, basata su:
- dati da KID ufficiali, prospetti e schede di prodotto
- confronto con benchmark di riferimento (strumenti passivi)
- Fonte costi: ESMA – Report on Costs and Performance 2024
- benchmark di mercato, per valutare la reale efficienza dei portafogli.
In questo modo, potrai prendere decisioni informate e proteggere i tuoi risparmi dall’erosione invisibile dei costi. Queste analisi sono già state svolte in maniera analoga per altri istituti come Fideuram, Mediolanum e Unicredit.
L’approccio della banca alla gestione del risparmio
Negli ultimi anni, il settore della consulenza finanziaria in Italia ha registrato una crescita molto rapida, un segnale positivo che indica come i risparmiatori stiano progressivamente spostando la loro liquidità dai conti correnti verso strumenti di investimento. Credem si inserisce in questo panorama con un modello ben preciso, che vale la pena analizzare per comprendere le dinamiche dei prodotti che finiscono nei portafogli dei clienti.
Questo istituto non opera come una pura private bank o come una rete di soli promotori finanziari, ma si configura come una classica banca commerciale che integra al proprio interno l’attività di bancassurance e una propria società di gestione del risparmio, la Euromobiliare Asset Management SGR. Questa struttura verticale, molto diffusa in Italia, spiega un dato finanziario di grande rilievo: nel corso del 2025, a fronte di una flessione del margine di intermediazione totale dovuta al calo dei tassi di interesse, le commissioni derivanti dalla gestione e dall’intermediazione sono cresciute dell’11%, toccando i 527,5 milioni di euro.
Il segmento del wealth management, ovvero la gestione della ricchezza della clientela, è diventato il vero motore di redditività per il gruppo. Per il risparmiatore, questo dato si traduce in una necessità imperativa: capire esattamente cosa si sta comprando, quanto costa e quali alternative più efficienti esistano sul mercato.
Analisi dei fondi Euromobiliare: andamento e costi
Quando si valuta un portafoglio d’investimento, l’attenzione ricade inevitabilmente sull’andamento storico dei prodotti azionari e bilanciati proposti allo sportello. È fondamentale ricordare che la letteratura accademica dimostra quanto sia difficile per la gestione attiva battere i mercati nel lungo termine, rendendo vitale un’attenta analisi delle commissioni.
Il peso dei costi sui mercati azionari globali ed emergenti
Per comprendere l’impatto reale dei costi di gestione, possiamo esaminare alcuni dei fondi più frequentemente proposti. Secondo i dati di S&P Global, circa l’86% dei fondi azionari attivi europei ottiene risultati inferiori rispetto al proprio indice di riferimento su un orizzonte di dieci anni.
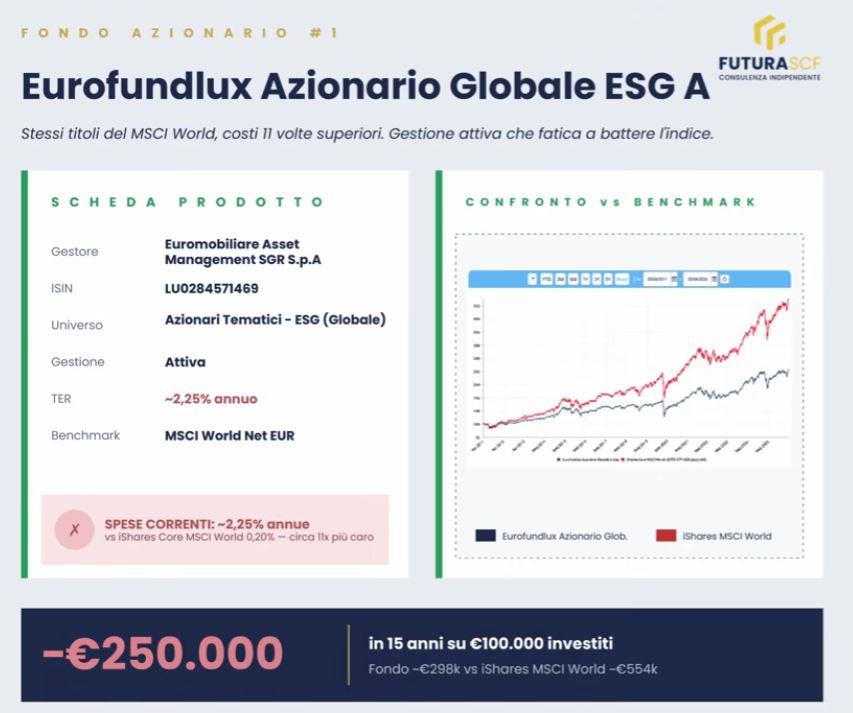
Un esempio pratico è l’Eurofund Lux Azionario Globale ESG, un fondo a gestione attiva che presenta un costo totale annuo (TER) del 2,25%. Ipotizzando un investimento di 100.000 euro su 15 anni, questo fondo ha trasformato il capitale in circa 298.000 euro.
Se lo stesso capitale fosse stato investito in un semplice ETF passivo sull’indice MSCI World (con un costo dello 0,20% annuo), sarebbe cresciuto fino a circa 554.000 euro. Questa immensa differenza di oltre 250.000 euro a sfavore dell’investitore è determinata esclusivamente dall’effetto capitalizzato delle commissioni nel tempo.
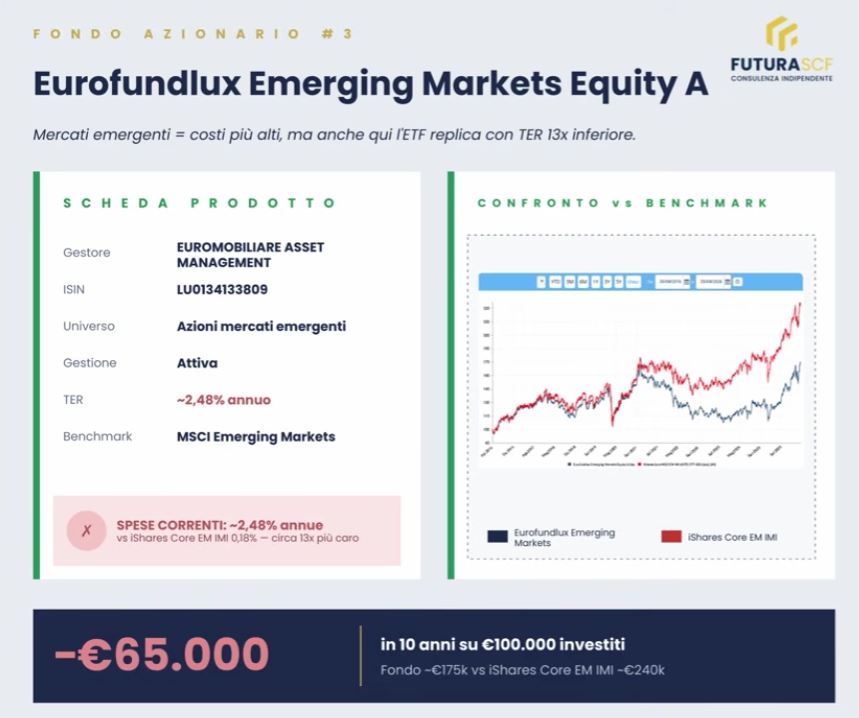
Dinamiche molto simili si osservano anche sui mercati in via di sviluppo con l’Eurofund Lux Emerging Markets Equity: a fronte di un costo del 2,48% annuo, il fondo ha generato in dieci anni ben 65.000 euro in meno rispetto a un ETF diversificato che investe sui mercati emergenti.
L’insidia dell’home bias e i fondi flessibili
Un caso di studio che merita un approfondimento particolare riguarda il fondo Euromobiliare Azioni Italiane A, uno strumento lanciato nel 1993 che investe in aziende del nostro Paese con un costo annuo dell’1,99%. Dati alla mano, questo fondo è riuscito a battere leggermente il proprio benchmark italiano nel corso di 15 anni, dimostrando le capacità del gestore. Tuttavia, il problema strategico risiede nella tendenza a concentrare i risparmi su un singolo Paese, un fenomeno noto come home bias, che espone il portafoglio a un rischio geopolitico non adeguatamente remunerato.
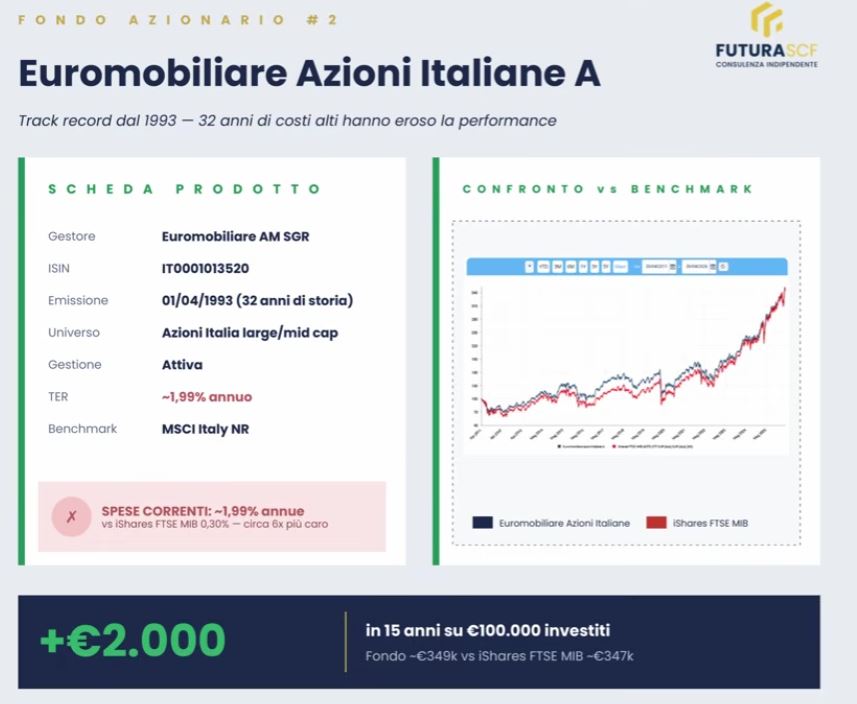
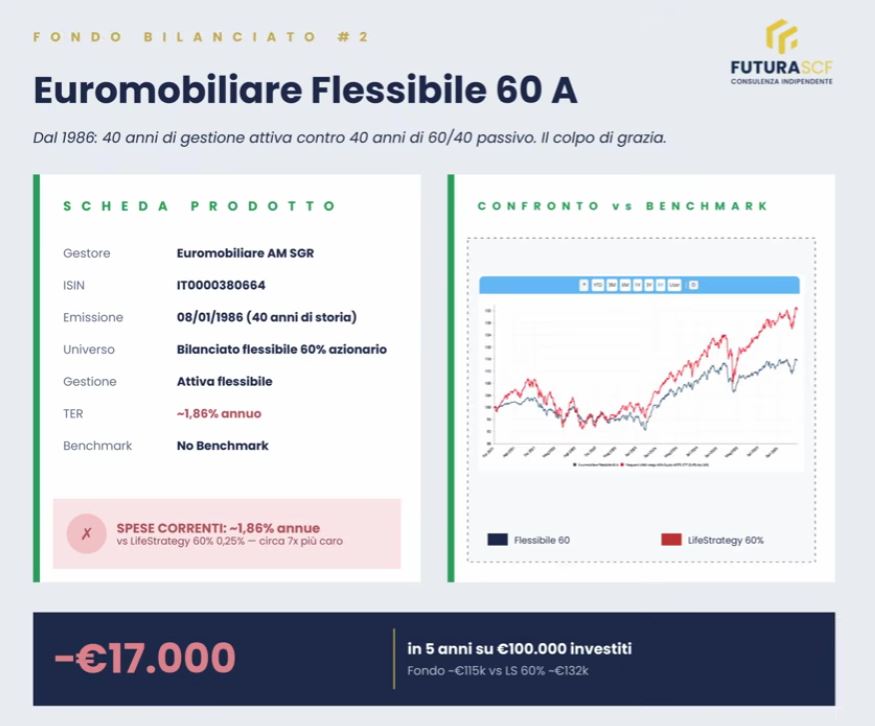
Scegliendo un ETF diversificato sull’intera area Euro, si ottengono rendimenti finali quasi identici ma abbattendo radicalmente il rischio specifico e pagando costi sedici volte inferiori. Un discorso simile vale per i prodotti bilanciati come l’Euromobiliare Flessibile 60, che pur avendo quarant’anni di storia e un costo dell’1,86%, non dichiara alcun benchmark di riferimento nel prospetto informativo. L’assenza di un parametro oggettivo rende estremamente complesso per il cliente valutare il lavoro svolto dal gestore, specialmente se confrontato con un trasparente portafoglio passivo indicizzato 60/40 che, storicamente, garantisce risultati più solidi e costi sette volte inferiori.
Investimenti sicuri e obbligazionari: la sfida dei rendimenti
Molti risparmiatori, intimoriti dalle normali oscillazioni delle borse, varcano la soglia della filiale alla ricerca di investimenti percepiti come più sicuri, sperando di trovare riparo in fondi obbligazionari. In questo comparto, tuttavia, le inefficienze di costo si fanno sentire in maniera ancora più drammatica sui risultati finali a causa dei rendimenti attesi strutturalmente più contenuti.
La trasparenza e le performance della gestione attiva
Sui mercati obbligazionari europei di alta qualità, i rendimenti attesi a lungo termine si aggirano solitamente tra il 2% e il 4% annuo. In un contesto del genere, un fondo che costa l’1% o più finisce per divorare gran parte del ritorno effettivo per il cliente.
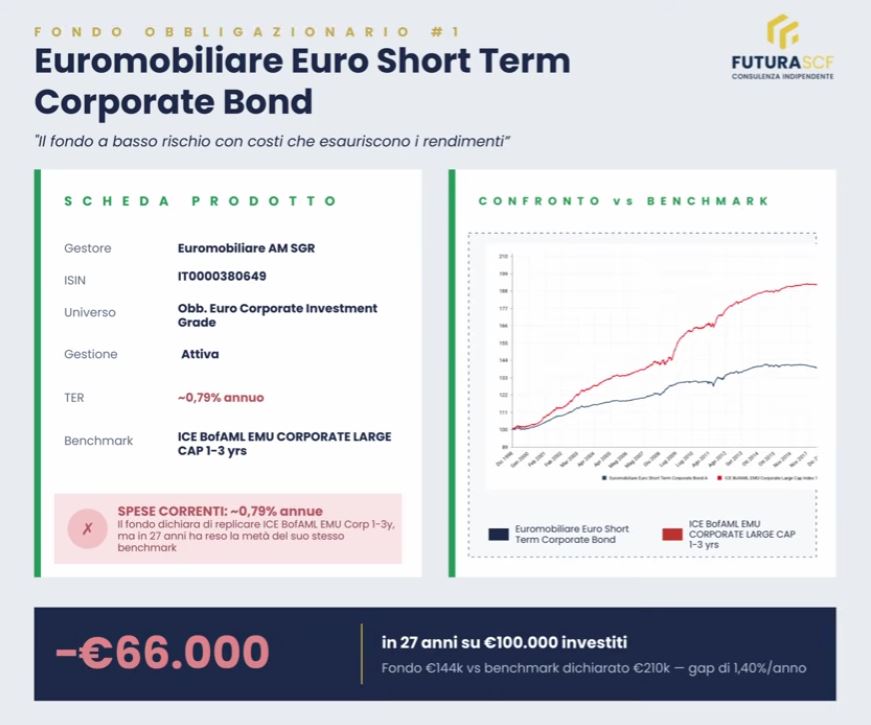
Prendiamo in esame l’Euromobiliare Euro Short Term Corporate Bond, che ha un costo annuo dello 0,79%. Analizzando ben 27 anni di storia, si scopre che questo fondo ha sottoperformato il suo stesso indice di riferimento dichiarato di ben l’1,40% all’anno. Questo dato ci dice che il problema non è solo il costo, ma l’effettiva distruzione di valore da parte della gestione attiva, che consegna un rendimento sistematicamente inferiore rispetto a quello promesso dal mercato. Inoltre, in un fondo attivo il gestore può variare discrezionalmente la durata media delle obbligazioni o ruotare gli emittenti in modo opaco, lasciando l’investitore all’oscuro dei reali rischi a cui è esposto in un dato momento.
L’alternativa efficiente in titoli governativi ed ETF
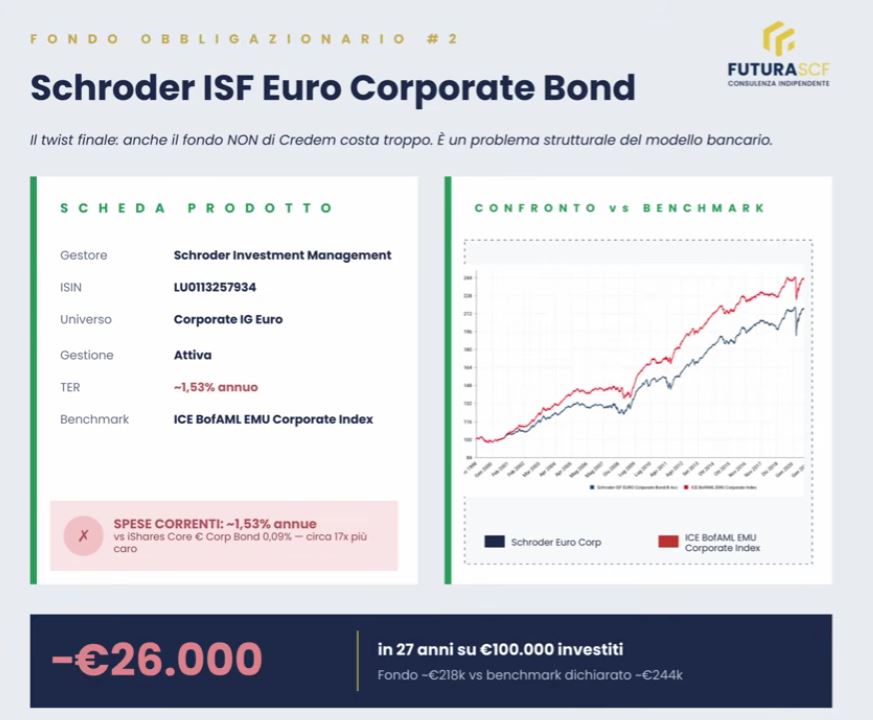
Persino quando si analizzano fondi di grandi case d’investimento internazionali collocati dalla banca, come lo Schroder ISF Euro Corporate Bond (costo 1,53%), i risultati evidenziano le criticità del modello distributivo. Sebbene in questo caso il gestore sia riuscito quasi a pareggiare i costi con un piccolo extra rendimento, il cliente si ritrova comunque con 26.000 euro in meno rispetto al mercato di riferimento su un orizzonte di 27 anni. La causa principale di questa zavorra risiede nelle retrocessioni, ovvero la parte di commissioni che la società di gestione restituisce alla banca che ha collocato il prodotto.
Per la quota difensiva del portafoglio, l’alternativa più razionale e trasparente è l’utilizzo di ETF passivi su titoli di Stato a breve termine (con costi intorno allo 0,15%) oppure l’acquisto diretto di obbligazioni governative. Questi strumenti offrono una tassazione agevolata al 12,5%, garanzia di maggiore trasparenza sulla scadenza e un grado di liquidità totale, essendo quotati e vendibili in borsa in qualsiasi momento senza penali.
Soluzioni assicurative e previdenziali a confronto
Il mondo del risparmio gestito di Credem non si limita ai fondi comuni, ma cerca di coprire l’intero ciclo di vita dell’investitore offrendo polizze vita e piani pensionistici integrativi. Troppo spesso, però, la tendenza del settore è quella di mescolare all’interno dello stesso contratto esigenze profondamente diverse, come l’investimento finanziario e la protezione dai rischi, creando strumenti complessi e onerosi.
Polizze multiramo contro polizze caso morte pure
Un esempio lampante di questa complessità è la polizza multiramo Credem Vita Easy Line Evoluto, un prodotto che combina una gestione separata (simbolicamente a basso rischio) con dei fondi interni più aggressivi gestiti dalla compagnia. Tra commissioni di gestione e costi accessori, l’incidenza totale sfiora il 2,6% nel solo primo anno di investimento. Oltre ai costi elevati, questi contratti presentano importanti vincoli di liquidità, esponendo il cliente a possibili penali in caso di riscatto anticipato.
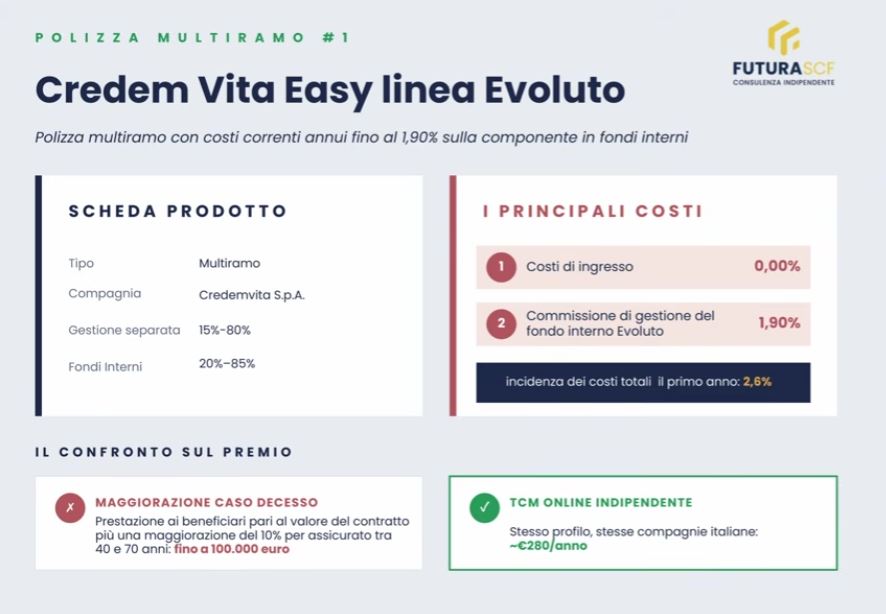
Dal punto di vista della protezione familiare, la copertura caso morte inclusa garantisce solo una piccola maggiorazione del 10% sul capitale investito (con un tetto di 100.000 euro), un beneficio pressoché irrisorio. La regola d’oro della pianificazione finanziaria indipendente suggerisce invece di separare nettamente le due esigenze: per far crescere il capitale si utilizza un conto titoli con ETF a basso costo e senza vincoli, mentre per tutelare la famiglia si stipula una Polizza Temporanea Caso Morte (TCM) pura, che garantisce un capitale elevato a fronte di un premio annuo fisso ed estremamente contenuto.
Fondi pensione e l’impatto dei costi a lungo termine
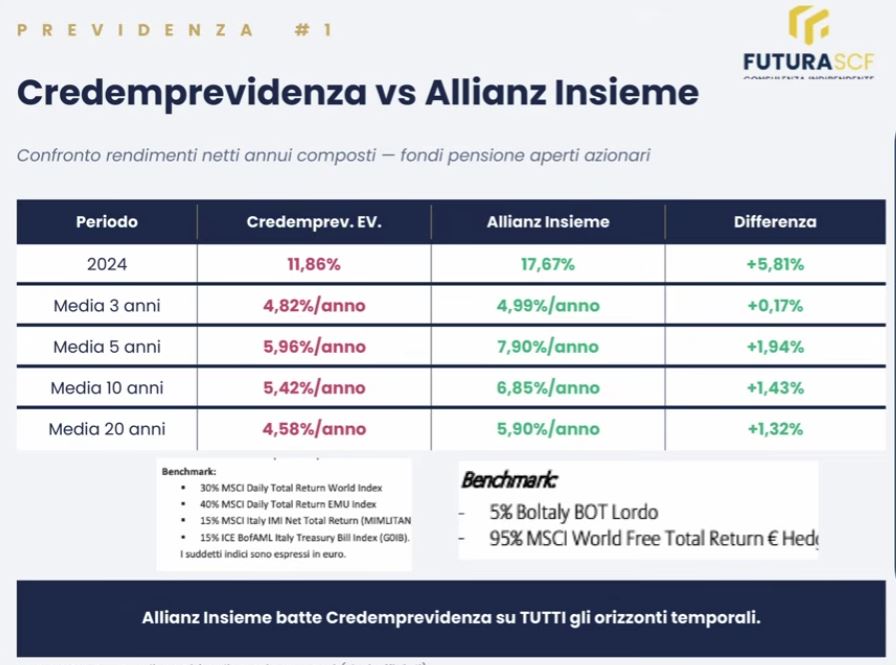
Nel delicato ambito della previdenza complementare, ovvero i fondi pensione che andranno a integrare l’assegno dell’INPS, la trasparenza garantita dalla COVIP (la commissione di vigilanza) ci permette di effettuare confronti molto chiari e istruttivi. Analizzando i rendimenti dei fondi pensione aperti azionari italiani, notiamo che nel 2024 il comparto Credem Previdenza Evoluto ha reso l’11,86% netto, mentre un concorrente diretto come Allianz Insieme ha sfiorato il 17,67%.
Allungando lo sguardo su un orizzonte di vent’anni, il gap si assesta su circa l’1,32% annuo a favore del concorrente, una differenza imputabile sia a scelte strategiche diverse sia a un diverso impatto dei costi (circa l’1,5% contro lo 0,8%). Su un orizzonte temporale così esteso, tipico degli investimenti previdenziali, una differenza di uno o due punti percentuali all’anno genera uno scarto di decine di migliaia di euro sul capitale finale accumulato al momento del pensionamento.
Alternative a basso rischio e gestione della liquidità
Non tutti i risparmi sono destinati alla crescita di lungo termine; una parte del patrimonio deve inevitabilmente servire per le spese correnti e le emergenze. Per rispondere a queste esigenze pratiche, molti risparmiatori si informano su strumenti di deposito o titoli postali per cercare di ancorare la liquidità a prodotti esenti dalle fisiologiche turbolenze dei mercati finanziari.
Il conto deposito e le soluzioni vincolate
La ricerca di stabilità spinge spesso gli utenti a effettuare simulazioni per i conti deposito o a valutare strumenti come i buoni fruttiferi per proteggere il capitale nel breve periodo. Un conto deposito, magari con un vincolo fissato a 12 mesi o nella sua formula “più”, rappresenta esclusivamente una soluzione di parcheggio della liquidità in eccesso. Offre un tasso di interesse fisso e predeterminato in cambio del blocco temporaneo delle somme depositate. Tuttavia, è di fondamentale importanza comprendere che i rendimenti netti generati da queste soluzioni, una volta decurtati della ritenuta fiscale e dell’imposta di bollo, faticano strutturalmente a contrastare l’erosione causata dall’inflazione. Il conto deposito non deve quindi essere confuso con un vero e proprio investimento: è utile per le spese previste a breve termine, ma non è lo strumento adatto per far crescere la ricchezza reale nel corso degli anni.
Il vero valore del coaching comportamentale
Se l’obiettivo è la crescita patrimoniale sicura ed efficiente, la strada maestra si discosta dalle logiche bancarie tradizionali. Consiste nel costruire portafogli semplici, basati sull’accumulazione automatica dei proventi tramite strumenti passivi, mantenendo una separazione chiara tra le asset class. Ma al di là dello strumento tecnico scelto, il vero discriminante per il successo finanziario nel lungo periodo è il controllo delle emozioni. Non è un caso se ti ritrovi spiazzato nel leggere questo, nel nostro articolo su quello che non ti dicono sugli investimenti trovi le dinamiche più comuni del settore.
Secondo la letteratura di settore, decisioni impulsive dettate dalla paura dei crolli o dall’euforia dei massimi di mercato possono distruggere i rendimenti più di qualsiasi costo di gestione. Avere un metodo rigoroso e un affiancamento da parte di professionisti indipendenti, con un vero e proprio coaching comportamentale, può valere fino al 2% di rendimento aggiuntivo all’anno, aiutando il risparmiatore a mantenere la rotta anche nelle fasi di mercato più complesse.
Domande frequenti (FAQ)
Il rendimento effettivo varia in base alle politiche promozionali attive in un determinato momento e al livello dei tassi fissato dalla Banca Centrale Europea. Generalmente, soluzioni come il conto a 12 mesi offrono un tasso lordo annuo che viene corrisposto alla fine del periodo di vincolo. Da questo tasso bisogna sempre sottrarre la tassazione standard del 26% sugli interessi e l’imposta di bollo dello 0,20% sulle giacenze. Sebbene garantisca il capitale nominale, i rendimenti reali faticano spesso a coprire la perdita di potere d’acquisto generata dall’inflazione.
Nel panorama italiano, non esiste una banca tradizionale “migliore” in assoluto per la consulenza finanziaria, in quanto la quasi totalità degli istituti adotta il medesimo modello di business. Questo modello si fonda sul collocamento di fondi attivi e polizze multiramo gravati da commissioni di gestione elevate, necessarie per poter distribuire le retrocessioni alla rete di vendita. L’approccio finanziario più moderno ed efficiente consiste nell’utilizzare la propria banca unicamente come piattaforma tecnica (un semplice conto titoli) per acquistare in completa autonomia, o affiancati da professionisti indipendenti, strumenti a basso costo come gli ETF.
Quando si parla di investimenti “sicuri” proposti allo sportello, il riferimento va solitamente ai fondi obbligazionari a breve termine o alle gestioni separate. Tuttavia, come abbiamo analizzato dettagliatamente, questi strumenti sono spesso accompagnati da costi di gestione annui che ne azzerano gran parte dei già contenuti rendimenti attesi. senza contare la presenza di vincoli di liquidità sulle polizze. Per la componente realmente difensiva di un portafoglio, l’acquisto diretto di titoli governativi o di ETF obbligazionari passivi rappresenta un approccio notevolmente più economico, liquido e trasparente.
Per accedere ai servizi di investimento dell’istituto, il primo passaggio richiede l’apertura di un conto corrente e l’attivazione del deposito titoli associato. Una volta compilato il questionario MiFID per l’adeguatezza del rischio, la filiale proporrà un ventaglio di fondi comuni e coperture assicurative della casa. Il passo fondamentale, prima di procedere con qualsiasi sottoscrizione, è richiedere i KID (i documenti informativi precontrattuali) dei prodotti suggeriti. Una lettura attenta della sezione relativa ai “Costi correnti” ti permetterà di confrontare le commissioni proposte con quelle di un semplice portafoglio in ETF, valutando in prima persona se il valore aggiunto del gestore giustifichi realmente la spesa richiesta.


