


Scegliere il migliore piano di accumulo (PAC) non significa semplicemente individuare la piattaforma che applica le commissioni più basse. Un piano di accumulo può essere conveniente dal punto di vista operativo, ma risultare poco efficiente se gli strumenti utilizzati hanno costi elevati, se il portafoglio è poco diversificato o se la strategia non è coerente con gli obiettivi dell’investitore.
Se hai già la somma da parte, la domanda cambia: conviene entrare tutto subito o a rate, e in quanti mesi? Il simulatore PAC o PIC mette a confronto le due strade sugli stessi numeri.
Nel 2026 esistono diverse possibilità per investire periodicamente: dai PAC proposti da banche e compagnie assicurative ai piani automatici offerti dai broker online, che permettono anche di acquistare ETF con commissioni di esecuzione azzerate. In questa guida confrontiamo alcune delle principali soluzioni disponibili in Italia, analizzando costi, caratteristiche e limitazioni. Vedremo inoltre quanto può rendere un PAC a 10, 20 o 30 anni, quali rischi comporta e come funziona la fiscalità.
L’obiettivo è capire quale piano di accumulo conviene fare e quali caratteristiche valutare prima di iniziare, senza dare per scontato che esista una soluzione migliore per tutti.
Qual è il migliore piano di accumulo?
Non esiste un piano di accumulo universalmente migliore. La scelta dipende soprattutto da quanto si vuole investire, dagli strumenti finanziari disponibili, dall’orizzonte temporale e dai costi complessivi. Per individuare un PAC conveniente è utile distinguere due elementi:
- La piattaforma o l’intermediario, attraverso cui vengono effettuati gli acquisti periodici.
- Gli strumenti finanziari acquistati, come ETF azionari, obbligazionari o fondi comuni.
Questa distinzione è importante perché un PAC con commissioni di acquisto pari a zero non è necessariamente un investimento economico. Un ETF può avere un costo annuo contenuto, mentre un fondo comune o una gestione proposta dalla banca può applicare commissioni ricorrenti sensibilmente più elevate.
Prima di scegliere, è quindi opportuno valutare almeno cinque aspetti:
- Commissioni di acquisto: quanto costa ogni versamento e se esistono costi fissi periodici.
- Costi degli strumenti: TER degli ETF, commissioni di gestione dei fondi e altri oneri ricorrenti.
- Flessibilità: possibilità di modificare, sospendere o interrompere il piano senza penali.
- Strumenti disponibili: varietà di ETF e fondi acquistabili attraverso il PAC.
- Fiscalità: possibilità di utilizzare il regime amministrato e semplicità degli adempimenti fiscali.
Un ulteriore elemento da considerare è la possibilità di acquistare frazioni di ETF. Se si investono 100 euro al mese e un ETF costa 150 euro per quota, un intermediario che consente soltanto l’acquisto di quote intere potrebbe non eseguire l’ordine in quel mese.
Il PAC migliore, quindi, non è necessariamente quello con la commissione più bassa, ma quello che consente di investire in modo efficiente e coerente con il proprio progetto finanziario.
Confronto tra i migliori piani di accumulo del 2026
Tra le soluzioni disponibili in Italia, alcuni dei nomi più conosciuti sono Fineco, Directa, Scalable Capital e Trade Republic. Si tratta di piattaforme con caratteristiche differenti, che possono risultare più o meno convenienti a seconda dell’importo investito e degli ETF scelti.
La tabella seguente riassume le principali condizioni dei rispettivi piani di accumulo. Le condizioni commerciali e le promozioni possono cambiare: prima di aprire un conto è sempre opportuno consultare i fogli informativi e i tariffari aggiornati.
| Piattaforma | Costo di esecuzione del PAC | Caratteristiche e limiti |
| Fineco Replay | Da 2,95 € a periodo per 1 ETF; 6,95 € fino a 4 ETF; 13,95 € fino a 10 ETF | Promozioni su ETF selezionati; acquisto di quote intere |
| Directa | 0 € sugli ETF inclusi nella selezione PAC | Oltre 900 ETF ed ETC selezionati; fino a 4 date mensili |
| Scalable Capital | 0 € | PAC da 1 €; possibilità di acquistare frazioni di ETF |
| Trade Republic | 0 € | PAC su ETF e altri strumenti; diverse frequenze di investimento |
| Saxo Investor | 0 € | PAC in ETF, ETC ed ETN selezionati; nessun deposito minimo; niente quote frazionate |
I costi indicati riguardano l’esecuzione del piano di accumulo e non necessariamente tutti i costi dell’investimento. Restano da considerare TER degli ETF, spread, eventuali costi di conversione valutaria e altre spese applicabili. Le condizioni e gli strumenti disponibili possono cambiare nel tempo.
Fineco Replay
Fineco propone Replay, un servizio che permette di impostare acquisti periodici su ETF ed ETC. Il costo standard dipende dal numero di strumenti inseriti nel piano: 2,95 euro per un ETF, 6,95 euro fino a quattro ETF e 13,95 euro fino a dieci ETF per ciascun periodo di esecuzione.
Sono previste anche promozioni che azzerano i costi per determinati ETF. La selezione e la durata delle offerte possono cambiare, perciò è importante verificare quali strumenti siano effettivamente inclusi al momento dell’attivazione. Un limite da considerare riguarda l’acquisto di quote intere: Replay non consente di acquistare frazioni di ETF. Se l’importo destinato a un determinato strumento non è sufficiente per acquistare almeno una quota, l’acquisto di quell’ETF non viene eseguito in quel periodo.
Fineco può essere interessante per chi utilizza già la banca e desidera gestire investimenti e liquidità attraverso un unico intermediario. Bisogna però verificare che il costo del servizio sia proporzionato all’importo investito e al numero di ETF scelti.
Directa
Directa offre un PAC in ETF che consente di effettuare acquisti periodici senza commissioni sugli strumenti compresi nella selezione dedicata. La piattaforma dichiara una disponibilità superiore a 900 ETF ed ETC selezionati. È possibile impostare fino a quattro date di acquisto mensili e modificare o disattivare il piano secondo le condizioni previste dal servizio. Gli ordini vengono eseguiti secondo le modalità indicate da Directa, con acquisto in asta di chiusura.
Il principale vantaggio è la possibilità di costruire un PAC su ETF selezionati senza pagare commissioni di esecuzione. Occorre però ricordare che la gratuità non riguarda indistintamente tutti gli ETF disponibili sulla piattaforma, ma soltanto quelli inclusi nell’elenco previsto per il servizio.
Directa può essere una soluzione interessante per chi vuole investire autonomamente in ETF e desidera contenere i costi operativi, scegliendo però gli strumenti all’interno della selezione disponibile.
Scalable Capital
Scalable Capital propone piani di accumulo su ETF a partire da 1 euro, senza commissioni di esecuzione. Il servizio è disponibile anche con il piano gratuito FREE: non è quindi necessario sottoscrivere l’abbonamento PRIME+ per utilizzare i PAC senza commissioni. Una caratteristica interessante è la possibilità di acquistare frazioni di ETF. Questo permette di investire con maggiore precisione anche quando il prezzo di una singola quota è superiore all’importo del versamento mensile.
La piattaforma prevede anche un piano PRIME+ a pagamento, che offre funzionalità aggiuntive e condizioni differenti per alcune operazioni. Il costo dell’abbonamento non va però confuso con quello di esecuzione del PAC, che rimane pari a zero.
Dal punto di vista fiscale, Scalable Capital ha avviato nel 2026 l’operatività della propria succursale bancaria italiana, con IBAN italiano e possibilità di scegliere il regime amministrato. Il passaggio dei clienti già esistenti avviene progressivamente: è quindi importante verificare la propria situazione contrattuale e il regime fiscale effettivamente attivo.
Trade Republic
Trade Republic consente di impostare piani di accumulo su ETF e altri strumenti finanziari senza commissioni di esecuzione. È possibile scegliere la frequenza degli acquisti e modificare o interrompere il piano.
La gratuità riguarda l’esecuzione degli ordini del PAC, ma non significa che investire sia completamente privo di costi. Restano infatti da considerare le spese correnti degli strumenti, gli spread e gli eventuali costi legati ad altre operazioni. Per gli ordini ordinari, al di fuori dei piani di accumulo, è previsto un costo di regolamento di 1 euro.
Trade Republic può essere interessante per chi desidera automatizzare versamenti anche contenuti. Prima di scegliere, è comunque opportuno verificare le caratteristiche degli strumenti disponibili, le modalità operative e il regime fiscale applicato al proprio conto.
Saxo Investor
Saxo Investor propone un piano di accumulo automatico che permette di investire ogni mese in una selezione di ETF, ETC ed ETN. Il servizio non prevede commissioni di negoziazione sugli acquisti del PAC, né costi di apertura e gestione del piano. Non è inoltre previsto un importo minimo di investimento: l’utente può scegliere quanto versare periodicamente e come distribuire la somma tra gli strumenti selezionati.
Il funzionamento è relativamente semplice: si scelgono gli ETF, si definisce l’importo mensile e si stabilisce il peso percentuale di ciascuno strumento. Gli acquisti vengono effettuati automaticamente il 5 o il 15 del mese. È possibile modificare la composizione del portafoglio, cambiare l’importo investito, mettere in pausa o interrompere il piano.
Ci sono però alcune limitazioni da considerare. Il PAC è disponibile esclusivamente in euro e non permette di acquistare quote frazionate. Inoltre, la selezione degli strumenti è specifica e comprende ETF, ETC ed ETN di alcuni emittenti, tra cui iShares, Amundi, WisdomTree e SPDR State Street. Ogni singolo PAC può contenere fino a 10 strumenti e un cliente può creare fino a 10 piani differenti.
Saxo può essere interessante per chi cerca un servizio automatico senza commissioni di acquisto e vuole gestire un portafoglio composto da più ETF attraverso un unico intermediario. La selezione limitata degli strumenti e l’impossibilità di acquistare frazioni di quote sono però aspetti da valutare, soprattutto quando si investono importi mensili contenuti.
Un ulteriore elemento da considerare è la fiscalità: Saxo opera in regime amministrato per i clienti italiani, con funzione di sostituto d’imposta. Anche in questo caso, è opportuno verificare le condizioni effettivamente applicate al proprio rapporto.
Quale piattaforma scegliere?
Il confronto non porta a un vincitore assoluto. Directa, Scalable Capital, Saxo e Trade Republic permettono di impostare PAC senza commissioni di esecuzione, ma con modalità e caratteristiche differenti. Fineco Replay può essere conveniente soprattutto quando si utilizzano ETF compresi nelle promozioni o quando il costo del servizio è proporzionato al capitale investito.
La scelta dovrebbe partire dagli strumenti che si vogliono acquistare e dalla strategia da realizzare, non dalla piattaforma che pubblicizza il PAC gratuito.
Quale piano di accumulo conviene fare?
In linea generale, per chi desidera investire autonomamente nel lungo periodo, un PAC costruito con ETF diversificati e a basso costo può rappresentare una soluzione efficiente. Questo non significa che qualsiasi PAC in ETF sia automaticamente conveniente. Bisogna valutare la composizione del portafoglio, il livello di rischio e la coerenza con gli obiettivi personali.
Le principali alternative sono tre.
- PAC in fondi comuni di investimento. Sono spesso proposti dalle banche e possono prevedere un investimento periodico automatico. Bisogna però prestare particolare attenzione alle commissioni di gestione, agli eventuali costi di ingresso e alle altre spese previste dal prodotto. Anche differenze apparentemente contenute nei costi annuali possono incidere molto sul capitale accumulato nel lungo periodo.
- PAC assicurativo. Alcune polizze permettono di versare periodicamente somme destinate a fondi interni o altri strumenti finanziari. In questi casi è necessario analizzare non soltanto i costi degli investimenti sottostanti, ma anche quelli della struttura assicurativa, le eventuali penali di riscatto e le condizioni contrattuali.
- PAC in ETF tramite broker. Permette di scegliere direttamente gli strumenti da acquistare e di costruire un portafoglio diversificato. Può risultare efficiente dal punto di vista dei costi, ma richiede una maggiore autonomia nella scelta degli ETF e nella gestione del portafoglio.
Non esiste una soluzione adatta a tutti. Per chi vuole costruire un portafoglio di lungo periodo, invece, confrontare le alternative sulla base dei costi complessivi e della diversificazione è spesso più utile che concentrarsi soltanto sulla comodità del versamento automatico.

Quanto costa davvero un piano di accumulo?
C’è un costo che le tabelle non mostrano: quello di chi ti consiglia dove mettere i soldi. Se chi propone il piano guadagna una provvigione sul prodotto che colloca, il conto che ti presenta non è mai neutro. Un consulente finanziario indipendente viene pagato solo da chi lo ingaggia e non incassa niente dagli strumenti: è la ragione per cui può dirti anche che il PAC migliore è quello che costa meno.
Il costo di un PAC non coincide necessariamente con la commissione pagata per acquistare gli ETF. Per valutare la convenienza di un piano bisogna considerare tutte le spese che possono ridurre il rendimento dell’investimento. Tra le principali troviamo:
- Commissioni di acquisto: importi applicati dall’intermediario per ogni ordine, quando previsti.
- TER degli ETF: costo annuo di gestione dello strumento, già incorporato nel valore del fondo.
- Spread denaro-lettera: differenza tra prezzo di acquisto e prezzo di vendita.
- Costi del conto o del servizio: eventuali canoni, abbonamenti e spese di custodia.
- Costi fiscali: imposte sui rendimenti e sugli eventuali strumenti detenuti all’estero.
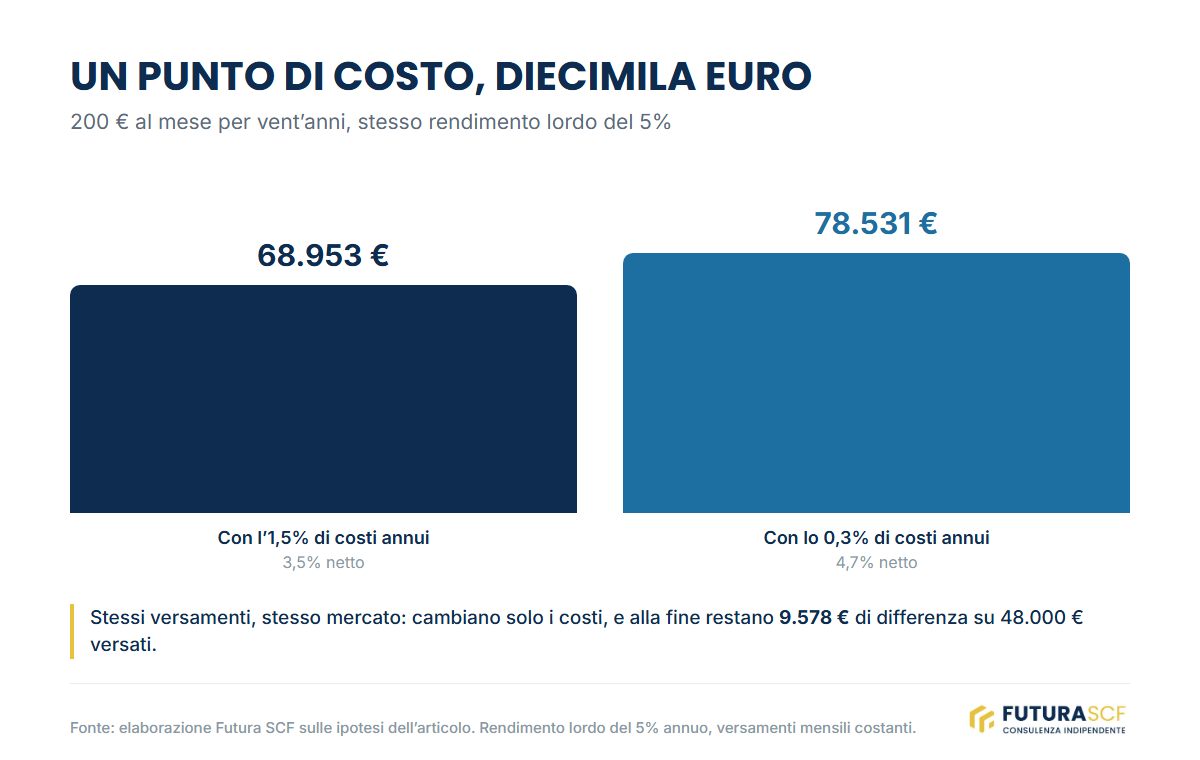
Per capire quanto possano incidere le commissioni nel tempo, immaginiamo due investitori che versano entrambi 200 euro al mese per 20 anni, ottenendo un rendimento lordo ipotetico del 5% annuo.
Nel primo caso ipotizziamo costi complessivi pari all’1,5% annuo; nel secondo costi pari allo 0,3%. Per semplificare, consideriamo i costi come una riduzione del rendimento annuo.
| Investitore A | Investitore B | |
| Versamento mensile | 200 € | 200 € |
| Durata | 20 anni | 20 anni |
| Rendimento lordo ipotizzato | 5% | 5% |
| Costi annui ipotizzati | 1,5% | 0,3% |
| Rendimento dopo i costi | 3,5% | 4,7% |
| Capitale finale indicativo | 68.953 € | 78.531 € |
La differenza supera i 9.500 euro, pur partendo dallo stesso capitale e ipotizzando lo stesso rendimento lordo. L’esempio è semplificato: non considera imposte, inflazione e variazioni dei rendimenti nel tempo. Mostra però perché valutare i costi complessivi sia fondamentale, soprattutto quando si investe per molti anni.
Piano di accumulo: simulazione e calcolo del capitale finale
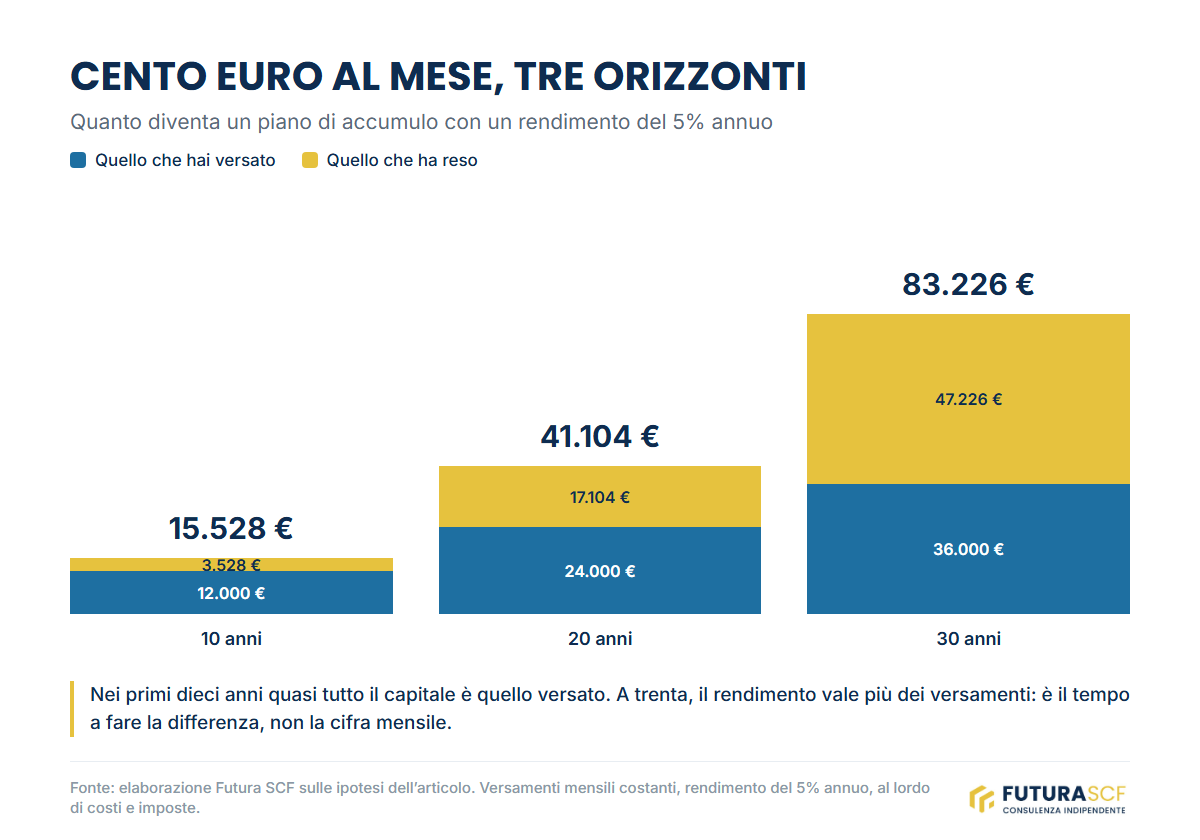
Quanto rende un PAC a 10 anni? E quanto si può accumulare investendo 100 euro al mese? La risposta dipende dal rendimento degli strumenti scelti, dalla durata dell’investimento e dalla regolarità dei versamenti. Per avere un ordine di grandezza, possiamo simulare tre diversi scenari di rendimento: 3%, 5% e 7% annuo.
Consideriamo un investimento di 100 euro al mese, con versamenti effettuati alla fine di ogni mese.
| Durata | Capitale versato | Con rendimento 3% | Con rendimento 5% | Con rendimento 7% |
| 10 anni | 12.000 € | 13.966 € | 15.528 € | 17.308 € |
| 20 anni | 24.000 € | 32.829 € | 41.104 € | 52.093 € |
| 30 anni | 36.000 € | 58.000 € | 83.226 € | 121.997 € |
Ipotizzando un rendimento annuo del 5%, ad esempio, un PAC da 100 euro al mese potrebbe portare a un capitale di circa 15.500 euro dopo 10 anni, a fronte di 12.000 euro versati. Dopo 20 anni il capitale potrebbe superare i 41.000 euro, mentre dopo 30 anni potrebbe arrivare a circa 83.000 euro.
Si tratta di simulazioni matematiche, non di previsioni. I rendimenti non sono costanti nella realtà e possono essere anche negativi per periodi più o meno lunghi. I valori non considerano inoltre costi, imposte e inflazione.
Come cambia il risultato investendo 200 euro al mese?
Aumentare il versamento mensile permette di accumulare un capitale maggiore, a parità di rendimento e durata. Con un investimento di 200 euro al mese, i risultati diventano indicativamente i seguenti:
| Durata | Capitale versato | Con rendimento 3% | Con rendimento 5% | Con rendimento 7% |
| 10 anni | 24.000 € | 27.932 € | 31.056 € | 34.616 € |
| 20 anni | 48.000 € | 65.657 € | 82.207 € | 104.185 € |
| 30 anni | 72.000 € | 116.000 € | 166.452 € | 243.994 € |
La differenza tra capitale versato e capitale finale deriva dalla capitalizzazione dei rendimenti. Più lungo è l’orizzonte temporale, maggiore può essere l’effetto della crescita composta.
Per effettuare il calcolo in modo autonomo bisogna considerare l’importo del versamento, il numero di rate e il rendimento ipotizzato. È importante ricordare che un rendimento atteso più elevato comporta normalmente l’assunzione di un rischio maggiore: non è corretto scegliere uno scenario soltanto perché produce il capitale finale più alto.
Quali sono i rischi di un piano di accumulo?
Un PAC non è uno strumento finanziario e non elimina i rischi degli investimenti sottostanti. È semplicemente una modalità per distribuire nel tempo gli acquisti.
Se il piano prevede l’acquisto di ETF azionari, il capitale investito sarà esposto alle oscillazioni dei mercati azionari. Se invece si acquistano obbligazioni o ETF obbligazionari, entreranno in gioco rischi differenti, come il rischio di tasso d’interesse e quello di credito.
Tra i principali rischi da considerare troviamo:
- Rischio di mercato. Il valore degli strumenti acquistati può diminuire anche in modo significativo. Un PAC non garantisce che il capitale finale sia superiore alla somma dei versamenti effettuati.
- Rischio di concentrazione. Investire ogni mese nello stesso ETF non significa necessariamente avere un portafoglio diversificato. Un fondo concentrato su un singolo Paese, settore o gruppo di società può comportare rischi elevati.
- Rischio di inflazione. Anche quando il capitale cresce in termini nominali, il suo potere d’acquisto potrebbe diminuire se il rendimento non supera l’inflazione.
- Rischio di costi elevati. Commissioni e spese ricorrenti possono ridurre sensibilmente il risultato nel lungo periodo.
- Rischio legato all’orizzonte temporale. Se si investe con un obiettivo ravvicinato, una fase negativa dei mercati proprio nel momento in cui serve il capitale può compromettere il progetto.
C’è poi un aspetto spesso sottovalutato: il PAC non è sempre più conveniente rispetto a investire tutto il capitale subito. Se si dispone già dell’intera somma e i mercati crescono nel periodo considerato, investire gradualmente può comportare un rendimento inferiore, perché una parte del capitale rimane temporaneamente non investita.
Il vantaggio del PAC è soprattutto quello di distribuire gli acquisti nel tempo e rendere più regolare il processo di investimento. Non deve essere interpretato come una protezione dalle perdite.
Il piano di accumulo deve essere dichiarato nel modello 730?
La risposta dipende dagli strumenti acquistati e dall’intermediario utilizzato. Il PAC, in quanto modalità di investimento, non è di per sé un prodotto che deve essere dichiarato: gli eventuali obblighi fiscali riguardano gli strumenti finanziari detenuti, i redditi percepiti e le plusvalenze realizzate.
Per comprendere gli adempimenti bisogna distinguere soprattutto tra regime amministrato e regime dichiarativo:
- Regime amministrato. L’intermediario italiano applica direttamente le imposte dovute sui redditi e sulle plusvalenze derivanti dagli investimenti, quando ricorrono i presupposti previsti. In presenza delle condizioni di legge, il contribuente generalmente non deve occuparsi autonomamente della dichiarazione di questi redditi e degli obblighi di monitoraggio relativi alle attività affidate all’intermediario.
- Regime dichiarativo. L’investitore è responsabile del calcolo e della dichiarazione degli eventuali redditi imponibili e delle plusvalenze, oltre che degli obblighi di monitoraggio fiscale quando applicabili. A seconda della situazione, possono essere necessari i quadri della dichiarazione dedicati ai redditi finanziari e alle attività estere.
La distinzione è particolarmente importante quando si utilizza un broker estero. La detenzione di attività finanziarie all’estero può comportare obblighi di monitoraggio nel quadro RW o nel quadro W del modello 730, secondo le modalità dichiarative applicabili. L’Agenzia delle Entrate chiarisce che il quadro RW riguarda gli investimenti esteri e le attività finanziarie estere detenute da persone fisiche residenti in Italia, con le specifiche esclusioni previste dalla normativa.
Non bisogna quindi dare per scontato che un PAC non debba mai essere dichiarato o che sia sufficiente utilizzare il modello 730. La risposta dipende dal regime fiscale effettivo, dalla residenza dell’intermediario e dalla tipologia di strumenti detenuti.
Per approfondire è possibile consultare le indicazioni ufficiali dell’Agenzia delle Entrate sul quadro RW e sul quadro RT. In caso di dubbi, soprattutto quando si utilizzano intermediari esteri o si è in regime dichiarativo, è opportuno rivolgersi a un professionista fiscale.
Come costruire un PAC efficiente con gli ETF
Una volta scelta la piattaforma, il passaggio più importante è definire quali strumenti acquistare e in quali proporzioni.
Un PAC non dovrebbe partire dalla ricerca dell’ETF con il rendimento più alto negli ultimi anni, ma dagli obiettivi finanziari dell’investitore. Bisogna stabilire quanto capitale si vuole accumulare, in quanto tempo e quale livello di rischio si è disposti e in grado di sostenere.
Per un investimento di lungo periodo, ad esempio, si può valutare un portafoglio diversificato tra azioni e obbligazioni. La componente azionaria può offrire maggiori opportunità di crescita, ma presenta oscillazioni più ampie; quella obbligazionaria può contribuire a modificare il profilo di rischio del portafoglio, pur non essendo priva di rischi.
Gli ETF possono essere utili perché permettono di investire in modo diversificato attraverso un singolo strumento, spesso con costi di gestione contenuti. Non tutti gli ETF sono uguali, però: bisogna analizzare indice replicato, esposizione geografica, composizione, valuta, dimensione del fondo e costi.
È possibile approfondire questi aspetti nella nostra guida su come investire in ETF e costruire un portafoglio, oltre che nell’articolo dedicato ai migliori ETF per diversificare il portafoglio.
Un altro aspetto da non trascurare è il ribilanciamento. Nel tempo, i diversi strumenti possono avere rendimenti differenti e modificare i pesi iniziali del portafoglio. Per mantenere il livello di rischio desiderato può essere necessario rivedere come creare il proprio portafoglio di investimento.
Quando conviene un PAC e quando investire in un’unica soluzione?
Il PAC è particolarmente utile per chi dispone di un reddito periodico e desidera investire gradualmente una parte dei propri risparmi. Permette di automatizzare gli acquisti, evitare di dover scegliere ogni volta quando investire e distribuire gli ingressi su più momenti di mercato.
La situazione è diversa per chi possiede già un capitale da investire. In questo caso, scegliere un PAC significa mantenere temporaneamente una parte della liquidità non investita, rinunciando ai possibili rendimenti di mercato su quella somma.
In termini statistici, quando si dispone già del capitale e si investe in un portafoglio diversificato, l’investimento in un’unica soluzione ha storicamente avuto maggiori probabilità di ottenere un risultato superiore rispetto all’ingresso graduale, perché il capitale rimane investito più a lungo. Questo non significa che sia sempre la scelta migliore: la tolleranza alle perdite e la capacità di sostenere un investimento in un momento sfavorevole possono rendere preferibile una gradualità maggiore.
La scelta dipende quindi dalla situazione di partenza:
- Chi risparmia ogni mese può utilizzare un PAC per investire progressivamente il nuovo capitale disponibile.
- Chi possiede già una somma da investire dovrebbe valutare se investirla subito o distribuirne l’ingresso nel tempo.
- Chi ha un obiettivo finanziario ravvicinato dovrebbe concentrarsi soprattutto sulla coerenza tra orizzonte temporale e rischio, senza affidarsi al PAC come forma di protezione.
Il PAC è una modalità di investimento, non una strategia completa. Deve essere inserito all’interno di una pianificazione che consideri liquidità, obiettivi, orizzonte temporale e capacità di sopportare le oscillazioni dei mercati.
Conclusioni: come scegliere il PAC più conveniente
Il miglior piano di accumulo non è semplicemente quello che promette commissioni zero o permette di investire pochi euro al mese. È quello che consente di realizzare una strategia d’investimento coerente con i propri obiettivi, mantenendo sotto controllo i costi e il livello di rischio.
Le piattaforme oggi disponibili offrono diverse possibilità per automatizzare gli acquisti, ma la scelta del broker è soltanto una parte del problema. Prima ancora bisogna capire quanto investire, quali strumenti utilizzare, come diversificare il portafoglio e quale orizzonte temporale considerare.
È proprio su questi aspetti che può essere utile il supporto di un consulente finanziario indipendente. I consulenti di Futura SCF aiutano a definire una strategia personalizzata, valutando obiettivi, capacità di rischio, strumenti finanziari e costi complessivi, senza ricevere commissioni da banche o società prodotto.
Un PAC ben costruito non nasce dalla scelta della piattaforma più pubblicizzata, ma da una pianificazione finanziaria consapevole.
Domande frequenti sul piano di accumulo
Qual è il miglior piano di accumulo per il 2026?
Non esiste un PAC migliore per tutti. Directa, Fineco, Scalable Capital e Trade Republic offrono soluzioni differenti, che vanno confrontate in base a commissioni, strumenti disponibili, possibilità di acquistare frazioni di ETF e regime fiscale. Per molti investitori autonomi, un PAC in ETF diversificati e a basso costo può essere una soluzione efficiente.
Quanto si guadagna con un piano di accumulo di 100 euro al mese?
Dipende dalla durata e dal rendimento degli investimenti. Ipotizzando un rendimento annuo costante del 5%, 100 euro al mese potrebbero diventare circa 15.500 euro dopo 10 anni, 41.100 euro dopo 20 anni e 83.200 euro dopo 30 anni. Sono simulazioni teoriche, non rendimenti garantiti.
Quanto rende un PAC a 10 anni?
Non esiste un rendimento prestabilito. Dipende dagli strumenti acquistati e dall’andamento dei mercati. A titolo esemplificativo, investendo 100 euro al mese per 10 anni, con un rendimento ipotetico del 5% annuo, il capitale finale sarebbe di circa 15.500 euro, a fronte di 12.000 euro versati.
È meglio un PAC in ETF o un PAC in fondi comuni?
Un PAC in ETF può offrire costi di gestione contenuti e maggiore trasparenza, ma richiede di scegliere autonomamente gli strumenti e costruire un portafoglio adeguato. I fondi comuni possono offrire una gestione professionale, ma bisogna valutare attentamente commissioni di gestione, costi di ingresso e altri oneri. La scelta va fatta confrontando i costi complessivi e la strategia, non soltanto la modalità di acquisto.
Posso interrompere un piano di accumulo?
In genere sì. I PAC offerti dai broker permettono di modificare, sospendere o interrompere i versamenti secondo le condizioni del servizio. Interrompere gli acquisti periodici non significa necessariamente dover vendere gli strumenti già acquistati: le quote possono rimanere nel portafoglio, continuando a essere esposte all’andamento dei mercati.
Fonti e riferimenti
- Agenzia delle Entrate, Dichiarazione precompilata: redditi di capitale
- Borsa Italiana, La fiscalità degli ETF
- Directa SIM, PAC in ETF: cosa sono e come funzionano
- Directa SIM, Strumenti a commissioni zero
- FinecoBank, Piano Replay: il PAC in ETF
- FinecoBank, Fogli informativi
- Normattiva (1997), Decreto legislativo 21 novembre 1997, n. 461: Riordino della disciplina tributaria dei redditi di capitale e dei redditi diversi
- Normattiva (1986), Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917: Approvazione del testo unico delle imposte sui redditi
- Saxo Bank, AutoInvest: piano di accumulo in ETF
- Saxo Bank, ETF disponibili per AutoInvest
- Saxo Bank, ETF: caratteristiche e condizioni di negoziazione
- Scalable Capital, Piani di accumulo
- Trade Republic, Come funzionano i piani di accumulo
- Trade Republic, Informazioni e condizioni del servizio
Contenuto a scopo informativo, non consulenza finanziaria né raccomandazione personalizzata. Le piattaforme citate sono esempi e le condizioni cambiano: vanno verificate sul sito di ciascuna. Le simulazioni sono al lordo di costi e imposte, salvo dove indicato.

