


ETF a cambio coperto e rischio valutario
Quando si decide di investire in un ETF sull’S&P 500 è bene capire che non si sta comprando solo l’esposizione alle cinquecento aziende americane più capitalizzate, ma anche un’esposizione al dollaro. La prima è chiaramente più intuitiva, mentre la seconda arriva implicitamente.
È da qui che nasce una delle domande che riceviamo più spesso: conviene scegliere un ETF a cambio coperto oppure lasciare l’esposizione valutaria aperta?
In sintesi si può affermare che la copertura non è gratis, non è sempre utile, e cambia radicalmente a seconda che si stia parlando di azioni o di obbligazioni. In questo articolo, però l’idea non è quella di accettare la sintesi, bensì di cercare di argomentare, capendo tre peculiarità: cosa muove davvero un tasso di cambio, quanto costa coprirsi, e cosa succede al rischio del tuo portafoglio quando lo fai. Vediamole una alla volta.
Perché il cambio conta più di quanto pensi
Il tuo portafoglio è denominato in euro. Il tuo ETF sull’S&P 500 investe in titoli denominati in dollari. Quando converti il risultato, il rendimento che incassi è il prodotto di due cose:
Rendimento in euro ≈ rendimento dell’indice in dollari × variazione del cambio
Ad esempio, se l’S&P 500 guadagna il 10% in dollari ma il dollaro perde il 10% contro l’euro, il tuo rendimento effettivo è vicino allo zero. Vale anche il contrario: un anno mediocre per l’indice può diventare un buon anno per te se il dollaro si rafforza.
Esempio lampante è ciò che è avvenuto lo scorso anno; l’indice S&P 500 ha registrato un’ottima performance, chiudendo l’anno con un guadagno di circa il 17,9% in dollari. Tuttavia, per un investitore italiano o europeo che non possedeva una copertura valutaria (unhedged), la realtà è stata sensibilmente diversa.
L’Euro, infatti, si è rafforzato notevolmente contro il Dollaro (EUR/USD), passando da circa 1,035 all’inizio dell’anno fino a chiudere vicino a 1,173. Questo significa che il dollaro ha perso oltre il 13% del suo valore nei confronti dell’euro nel corso dei dodici mesi, che ha significato un rendimento del 3,9-4% per un investitore italiano.
Questa è la ragione per cui esistono gli ETF a cambio coperto, o hedged, che hanno lo scopo di neutralizzare la seconda componente. L’esempio precedente ci ricorda quindi che il cambio conta. La domanda è se valga la pena pagare per eliminare questo rischio.
Cosa muove davvero un tasso di cambio
Prima di presentare i dati serve capire con cosa abbiamo a che fare. La teoria però funziona meno bene di quanto sembri.
La spiegazione classica: bilancia commerciale
Il ragionamento standard è questo. Un paese in surplus commerciale esporta più di quanto importa. Chi compra i suoi prodotti deve procurarsi la sua valuta per pagarli. Aumenta la domanda, la valuta si apprezza. Un paese in deficit vive la dinamica opposta: domanda più valuta estera di quanta ne riceva, e la propria si indebolisce. Fin qui il ragionamento sembra logico ed intuitivo, ma è in larga parte smentito dai dati.
L’area euro, infatti, registra un surplus strutturale da oltre un decennio. Gli Stati Uniti hanno un deficit cronico da molto più tempo. Se il meccanismo funzionasse così, l’euro si sarebbe apprezzato costantemente sul dollaro.
È successo l’esatto contrario, come vedremo tra poco.
La spiegazione che regge: i flussi di capitale
Il motivo è che il commercio internazionale è solo una parte della storia, e nemmeno la più grande. I flussi finanziari sono di ordini di grandezza superiori a quelli commerciali.
Quando un fondo pensione francese compra Treasury americani, quando un investitore italiano acquista un ETF sul Nasdaq, quando una banca centrale asiatica accumula riserve in dollari, tutte queste operazioni generano domanda di valuta che non ha nulla a che fare con l’import-export. E il dollaro gode di uno status particolare: è la valuta di riserva globale, quella verso cui il mondo corre quando ha paura.
Un esempio lampante è il 2022 con lo scoppio della guerra in Ucraina. Nonostante l’epicentro della crisi fosse lontano dagli Stati Uniti e l’import-export americano non avesse subito variazioni strutturali, il dollaro ha registrato un rally storico arrivando alla parità con l’euro.
Questo è accaduto perché i gestori di fondi europei e le banche centrali globali hanno venduto asset locali per comprare Treasury e accumulare riserve in USD, dimostrando che la forza del dollaro non è legata a quante merci l’America vende nel mondo, ma al fatto che il mondo intero usa il sistema finanziario americano come polizza assicurativa globale.
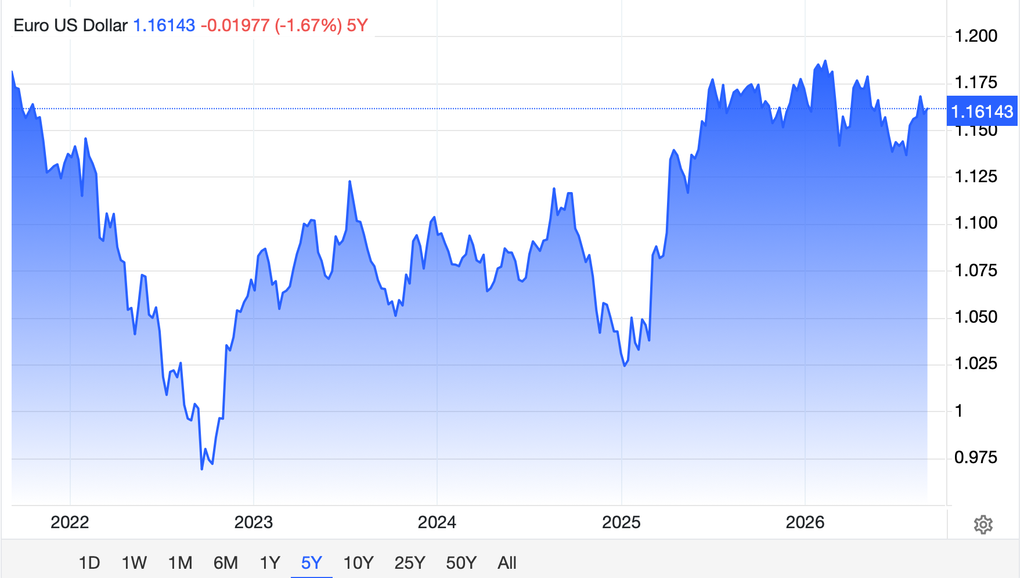
A questi si aggiungono altri fattori: il differenziale dei tassi di interesse tra le due aree, le aspettative di inflazione, la crescita relativa, il rischio politico.
Il risultato è un prezzo che si muove per molteplici ragioni, spesso in conflitto tra loro, e che nessuno riesce a prevedere con costanza.
Il cambio non torna al punto di partenza
A questo punto un ragionamento apparentemente sensato e che trovo ricorrente è: se il cambio oscilla, sul lungo periodo le oscillazioni si compensano e il saldo è zero. Quindi al mio orizzonte ventennale non me ne devo preoccupare.
È l’idea che sta dietro alla parità dei poteri d’acquisto (PPP): nel lunghissimo periodo i tassi di cambio dovrebbero convergere verso il livello che pareggia il potere d’acquisto tra due economie.
C’è del vero. Ma la ricerca empirica stima che le deviazioni dalla PPP si riassorbano con un orizzonte di tre-cinque anni. Significa che, anche accettando la teoria, servono decenni perché il riequilibrio si completi. Il “lungo periodo” di un investitore reale sono dieci o vent’anni, non quaranta.
Nel grafico in seguito guardiamo cosa è successo davvero al cambio EUR/USD dalla fine di settembre 2010 a oggi, usando la serie giornaliera dei tassi di riferimento pubblicata dalla Banca d’Italia.
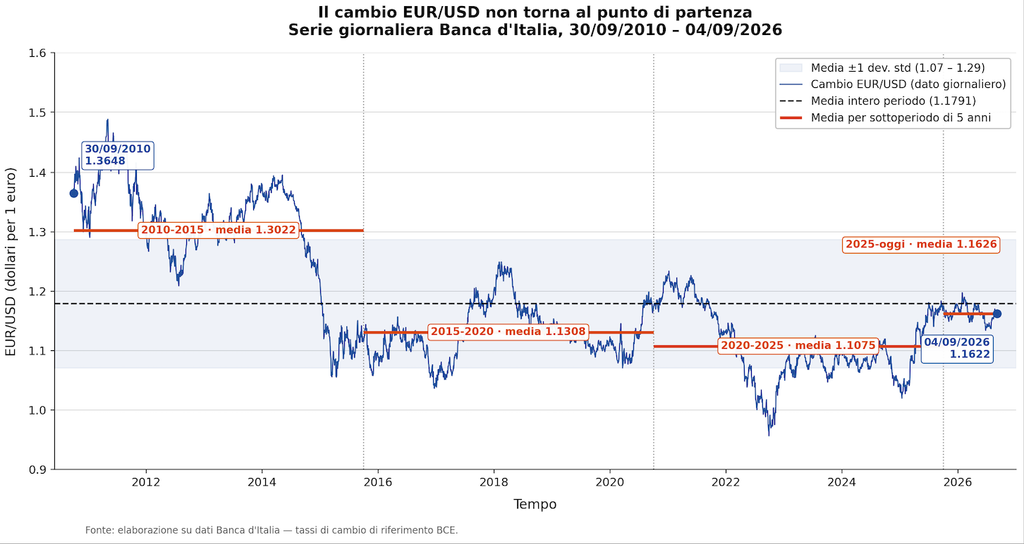
Andamento del cambio EUR/USD dal 2010 al 2026 con media di periodo e medie quinquennali.
I numeri raccontano una storia precisa.
Il cambio parte da 1,3648 il 30 settembre 2010 e arriva a 1,1622 il 4 settembre 2026. In sedici anni l’euro ha perso il 14,8% contro il dollaro. Detto dall’altra parte: chi aveva dollari in tasca ha guadagnato il 17,4% in termini di euro, senza fare nulla.
Il dato più interessante emerge dall’osservazione delle linee arancioni, che rappresentano la media di ciascun sottoperiodo di cinque anni:
| Periodo | Media EUR/USD |
| 2010-2015 | 1,3022 |
| 2015-2020 | 1,1308 |
| 2020-2025 | 1,1075 |
| 2025-oggi | 1,1626 |
| Intero periodo | 1,1791 |
Non è il cambio che oscilla attorno a una media stabile. È la media stessa che si è spostata. Il livello considerato normale nel primo quinquennio, attorno a 1,30, non è mai più stato rivisto dopo il 2015. Da allora il mercato ha costruito un nuovo equilibrio, e poi un altro ancora.
Il messaggio pratico che è utile portare a casa è che il cambio potrebbe anche non tornare al punto di partenza.
Come funziona la copertura valutaria
Chiarito che il rischio esiste ed è persistente, vediamo lo strumento per neutralizzarlo.
Un ETF a cambio coperto usa contratti forward sulla valuta: accordi per scambiare una quantità prestabilita di dollari contro euro a un tasso fissato oggi, con regolamento a una data futura. Nella maggior parte dei prodotti europei il forward ha scadenza mensile e viene rinnovato a ogni fine mese, con l’importo coperto ricalcolato sul valore del portafoglio.
La domanda successiva è: come si determina il tasso forward?
La covered interest parity
Qui entra in gioco un principio che è meno una teoria e più un meccanismo automatico di arbitraggio: la covered interest parity (CIP).
Ragiona su due strade alternative per arrivare tra un anno con dei dollari in mano:
- Cambi subito gli euro in dollari al tasso spot e li investi al tasso americano.
- Investi gli euro al tasso europeo e fissi oggi, con un forward, il cambio a cui convertirai tra un anno.
Se le due strade producessero risultati diversi, chiunque potrebbe indebitarsi sulla prima e investire sulla seconda incassando un profitto senza rischio. L’arbitraggio interviene e chiude il divario in tempo reale.
La conseguenza è che il tasso forward non è una previsione, ma è il tasso spot corretto per il differenziale dei tassi di interesse tra le due valute. Questo implica che se la valuta domestica si apprezza più di quella estera, il forward sarà maggiore rispetto allo spot. Al contrario, minore.
E la uncovered interest parity?
Esiste un’altra teoria, la uncovered interest parity (UIP), che afferma qualcosa di più ambizioso: la valuta con il tasso più alto dovrebbe deprezzarsi quanto basta ad annullare il vantaggio di rendimento.
La differenza è sostanziale. La CIP tiene perché è imposta dall’arbitraggio. La UIP è una previsione sul comportamento futuro dei prezzi, e nel breve e medio periodo non funziona.
Anzi, storicamente il dato va nella direzione opposta: le valute ad alto tasso tendono ad apprezzarsi invece che a indebolirsi. È esattamente il fenomeno su cui si regge il carry trade, cioè il meccanismo per cui si prende in prestito la valuta con un rendimento più basso e si investe in quella con un rendimento più elevato.
Quanto costa davvero coprirsi
Il costo della copertura valutaria non è il TER dell’ETF, che oggettivamente il più delle volte è maggiore nel caso di ETF hedged.
Il costo principale è il differenziale dei tassi di interesse tra le due valute, quello che in gergo si chiama cost of carry. La regola è direzionale:
- Se copri da una valuta a basso rendimento verso una ad alto rendimento, il carry ti favorisce e la copertura incrementa il tuo rendimento.
- Se copri da una valuta ad alto rendimento verso una a basso rendimento, paghi. E per un investitore europeo che copre il dollaro, questo è quasi sempre lo scenario.
Con i tassi di oggi il conto è immediato. La Federal Reserve mantiene il target sui Fed funds nell’intervallo 3,75-4,00%. La BCE ha il tasso sui depositi al 2,50% da settembre 2026. Il differenziale è di circa 1,4 punti percentuali.
Significa che coprire oggi un’esposizione in dollari verso l’euro costa all’incirca l’1,4% l’anno di rendimento lordo, prima di considerare il basis e i costi di transazione sui forward.
A questo si aggiungono voci minori ma non nulle:
- Il TER più alto della classe coperta. Su un ETF sull’S&P 500 si passa da circa lo 0,07% a circa lo 0,20%.
- Il basis: Il costo della copertura non riflette solo il differenziale tra i tassi di dollaro ed euro. Si aggiunge uno scostamento, il cross-currency basis, legato alla domanda di dollari sul mercato degli swap valutari.
- L’attrito del reset mensile. Tra un rinnovo e l’altro il rapporto di copertura si allontana dal 100% per effetto dei movimenti del portafoglio sottostante, generando periodi di copertura eccessiva o insufficiente.
Mettendo tutto insieme, sulla coppia EUR/USD stiamo parlando di un ordine di grandezza intorno all’1,5-1,7% l’anno nelle condizioni attuali. Non si tratta di una commissione, ma di un costo strutturale che dipende dalla politica monetaria delle due aree e che cambia nel tempo.
Il test sull’S&P 500: cosa dicono sedici anni di dati
Dopo aver affrontato la teoria, è utile passare alla pratica. Confrontiamo due ETF sullo stesso identico indice, entrambi ad accumulazione, entrambi partiti nel 2010: la versione non coperta e la versione con copertura in euro.
Dal settembre 2010 a oggi la versione non coperta ha prodotto circa +900%, quella coperta circa +535%, come si evince dal grafico sotto.
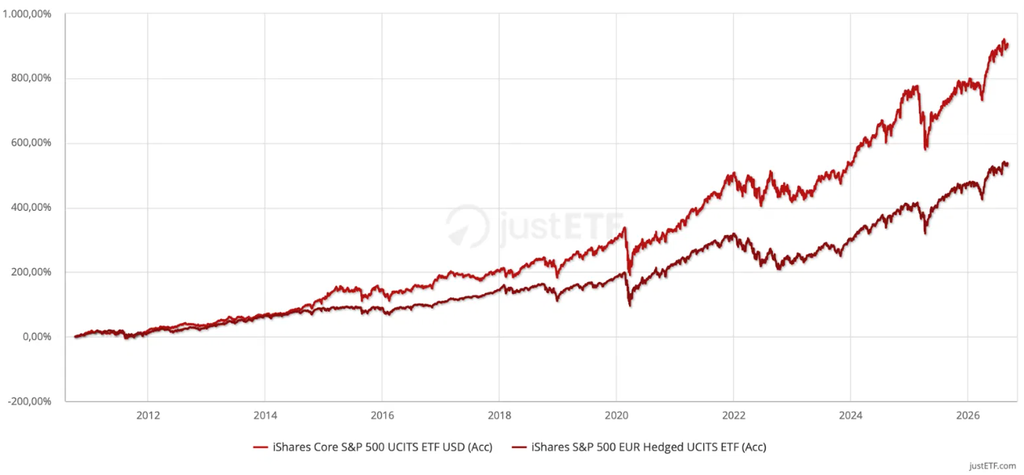
A prima vista sembra una sentenza definitiva contro la copertura. In realtà non lo è, e capire perché è il punto centrale di tutto l’articolo.
Quel divario è dato da due componenti che ha senso chiarire.
- Componente 1: il movimento del cambio. Il dollaro si è apprezzato del 17,4% sull’euro nel periodo. Questo guadagno è finito interamente nelle tasche di chi non era coperto. Ma è un risultato realizzato ex post, non un vantaggio strutturale della strategia. Su un periodo con il dollaro in indebolimento sarebbe stato l’opposto.
- Componente 2: il costo effettivo della copertura. Togliendo l’effetto cambio dal rendimento del non coperto, si ricava che l’indice sottostante in dollari ha reso circa 8,5 volte il capitale. La versione coperta ha reso circa 1,8% all’anno in meno, che è esattamente l’ordine di grandezza del differenziale medio dei tassi tra dollaro ed euro nel periodo, sommato alla differenza di TER e al basis.
Il conto torna. E la conclusione corretta non è “la copertura ti è costata 365 punti percentuali”, ma la copertura ti è costata circa l’1,8% l’anno, e in più ti ha fatto perdere un apprezzamento del dollaro che nessuno poteva prevedere nel 2010.
La finestra scelta è un periodo di dollaro forte, e questo la rende favorevole al non coperto per costruzione. Chi avesse fatto lo stesso confronto tra il 2001 e il 2008, con l’euro passato da 0,85 a oltre 1,50 dollari, avrebbe trovato il risultato rovesciato. Un backtest su un singolo regime valutario non è una regola e soprattutto l’andamento passato sul tasso di cambio non ci dice nulla su quello futuro.
La copertura valutaria riduce il rischio? Non sempre
Fin qui abbiamo parlato di rendimenti, ma la copertura è prima di tutto una decisione di rischio, e qui c’è il risultato più controintuitivo di tutti.
L’idea di senso comune è che togliere una fonte di variabilità riduca la volatilità del portafoglio. Sull’azionario americano, per un investitore in euro, spesso non è così.
Il motivo è che il dollaro è una valuta anticiclica. Quando i mercati crollano, gli investitori di tutto il mondo si rifugiano negli asset americani e il dollaro si rafforza. Il che significa che, nei momenti peggiori, la perdita sull’azionario viene parzialmente compensata dal guadagno sul cambio.
L’esposizione valutaria non coperta funziona da ammortizzatore. La ricerca accademica sull’argomento, a partire dal lavoro di Campbell, Serfaty-de Medeiros e Viceira pubblicato sul Journal of Finance, documenta proprio questo: alcune valute, dollaro in testa, hanno avuto correlazione negativa con l’azionario globale e per questo meritano di restare scoperte in un portafoglio azionario.
Azioni o obbligazioni: qui la risposta cambia davvero
Se c’è una cosa da portare a casa da questo articolo, è questa distinzione. Confrontiamo tre numeri, tutti su base annua:
| Fonte di rischio | Volatilità indicativa |
| Cambio EUR/USD | ~8% |
| Azionario USA | 16-18% |
| Obbligazionario aggregate | 4-6% |
Il primo dato è calcolato sulla serie Banca d’Italia usata per il grafico: la volatilità annualizzata del cambio EUR/USD nel periodo 2010-2026 è 8,07%.
Come agisce sulle due asset class?
Sull’azionario, il cambio aggiunge una fonte di rischio che vale circa la metà di quella già presente, ed è per giunta decorrelata o addirittura negativamente correlata. L’impatto proporzionale è modesto. La copertura è una scelta legittima, ma è opzionale e ha un costo esplicito.
Sull’obbligazionario, la situazione si capovolge. Il cambio è più volatile dell’asset class che dovrebbe proteggere. Compri obbligazioni per avere stabilità e prevedibilità, e l’esposizione valutaria non coperta te le toglie entrambe. Il rischio di cambio diventa il rischio dominante, e l’obbligazione smette di fare il lavoro per cui l’avevi comprata.
Conclusione
La copertura valutaria non è una variabile che automaticamente riduce il rischio, ma una decisione con un costo esplicito e un profilo di rischio che va valutato asset class per asset class.
Tre punti che a mio avviso ha senso portare a casa:
- Il cambio non si autocorregge automaticamente. Sedici anni di dati EUR/USD mostrano una media che si sposta, non oscillazioni attorno a un livello stabile. Costruire un portafoglio sull’aspettativa di un ritorno alla media è una scommessa, non una pianificazione.
- Il costo della copertura è il differenziale dei tassi, non il TER. Oggi vale circa l’1,4% lordo annuo sulla coppia EUR/USD, e cambia quando cambiano le banche centrali. È una voce che va messa a bilancio prima di decidere, non scoperta dopo.
- La risposta è diversa per azioni e obbligazioni. Sull’azionario il dollaro non coperto ha un ruolo difensivo che spesso vale più del costo che risparmi coprendoti. Sull’obbligazionario potenzialmente il cambio distrugge la funzione stessa dell’asset class.
Non esiste una risposta valida per tutti, perché la scelta dipende dal tuo orizzonte temporale e dalla valuta in cui vivrai le tue spese future. Quello che esiste è un modo corretto di porsi la domanda, e speriamo che questo articolo sia stato di aiuto.
Fonti e riferimenti
- Banca Centrale Europea, Decisioni di politica monetaria, comunicato dell’11 giugno 2026. Il Consiglio direttivo ha alzato di 25 punti base i tre tassi di riferimento, portando il tasso sui depositi al 2,25%, quello sulle operazioni di rifinanziamento principali al 2,40% e quello sulle operazioni di rifinanziamento marginale al 2,65%, con decorrenza dal 17 giugno 2026.
- https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260611~4d41bd5e83.en.html European Central Bank
- Banca d’Italia, Tassi di cambio di riferimento BCE — serie storica giornaliera EUR/USD, rilevazioni dal 30 settembre 2010 al 4 settembre 2026. Fonte dei dati alla base del grafico e delle statistiche di periodo.
- Campbell J. Y., Serfaty-de Medeiros K., Viceira L. M. (2010), Global Currency Hedging, The Journal of Finance, vol. 65, n. 1, pp. 87-121. Riferimento per il ruolo difensivo delle valute anticicliche nei portafogli azionari.
- Du W., Tepper A., Verdelhan A. (2018), Deviations from Covered Interest Rate Parity, The Journal of Finance, vol. 73, n. 3, pp. 915-957. Riferimento per il cross-currency basis e le deviazioni persistenti dalla CIP dopo il 2008.
- Fama E. F. (1984), Forward and Spot Exchange Rates, Journal of Monetary Economics, vol. 14, n. 3, pp. 319-338. Riferimento per il forward premium puzzle e il mancato funzionamento della uncovered interest parity.
- Federal Reserve, FOMC Statement, comunicati delle riunioni di giugno e luglio 2026. Il target sui federal funds è stato mantenuto invariato nell’intervallo 3,50%-3,75% per la quinta riunione consecutiva.
- https://www.federalreserve.gov/newsevents/pressreleases/monetary20260617a.htm TRADING ECONOMICS
- justETF, confronto dei rendimenti composti tra iShares Core S&P 500 UCITS ETF USD (Acc) e iShares S&P 500 EUR Hedged UCITS ETF (Acc), periodo settembre 2010 – settembre 2026.
- Rogoff K. (1996), The Purchasing Power Parity Puzzle, Journal of Economic Literature, vol. 34, n. 2, pp. 647-668. Riferimento per l’emivita delle deviazioni dalla parità dei poteri d’acquisto.
- UBS Asset Management, Understanding ETF currency hedging: why it matters, how it works and real-world examples, 2026. Riferimento per la meccanica operativa della copertura e per i dati del caso obbligazionario.


