


Cliente
- Cliente: Eleonora
- Età: 76 anni
- Professione: pensionata
- Obiettivo: ottimizzare eredità e successione per i suoi eredi
- Patrimonio da investire: 6 Milioni di Euro
- Patrimonio immobiliare: 5 case
Situazione di partenza
Eleonora, 76 anni, è un’ex-imprenditrice oggi in pensione, con un importante patrimonio accumulato nel corso degli anni. Sostenuta dalla pensione, Eleonora non ha bisogno di utilizzare il capitale, né intende consumarlo.
L’obiettivo è di massimizzare il valore di ciò che lascerà in eredità ai nipoti, senza correre rischi eccessivi e cercando di minimizzare le imposte di successione, senza compromettere i rendimenti di lungo periodo.
Obiettivi della consulenza finanziaria
Per Eleonora abbiamo dunque concordato obiettivi ben precisi:
- Massimizzare il patrimonio trasmissibile a figli e nipoti
- Ridurre al minimo l’impatto fiscale di successione e donazioni
- Conservare la solidità e il rendimento del portafoglio nel lungo periodo
- Garantire semplicità ed efficienza nella gestione
La soluzione di Futura SCF
Per Eleonora i consulenti di Futura hanno costruito una strategia personalizzata che parte dalla conferma della solidità del suo patrimonio immobiliare, già ben diversificato e in grado di generare reddito stabile.
Sul fronte finanziario, i consulenti di Futura SCF hanno trasformato un portafoglio bancario costoso e poco efficiente in una nuova allocazione diversificata, con strumenti a costi contenuti e un’ottimizzazione fiscale che consente di compensare le minusvalenze pregresse.
Parallelamente, hanno studiato una pianificazione successoria basata su donazioni graduali, così da sfruttare la doppia franchigia disponibile e ridurre in modo significativo le imposte di successione.
L’insieme di queste scelte permette a Eleonora di mantenere la sicurezza e la crescita del suo capitale, garantendo al contempo il passaggio di un patrimonio più solido ed efficiente alle generazioni future.
Dettagli della strategia
Patrimonio immobiliare
La cliente possiede un patrimonio immobiliare solido e ben strutturato, composto da cinque proprietà: una destinata a residenza principale e quattro attualmente locate, in grado di garantire un flusso costante di reddito da locazione. L’analisi condotta sugli immobili ha evidenziato rendimenti già molto competitivi e condizioni favorevoli, motivo per cui non si è ritenuto necessario intervenire con modifiche alla strategia esistente.
Eredità e successione
Considerata l’età della cliente e l’entità del patrimonio finanziario, la pianificazione successoria rappresenta una leva cruciale per garantire il passaggio del massimo valore possibile a figli e nipoti, minimizzando al contempo il carico fiscale.
Tra le soluzioni più efficaci emerge l’utilizzo strategico delle donazioni in vita, che consente di sfruttare una doppia franchigia: è infatti possibile trasferire una parte del patrimonio beneficiando dell’attuale esenzione fiscale (1 milione di euro per ciascun erede in linea retta) e, trascorsi 10 anni, attivare una nuova franchigia sulla quota residua ereditata.
Per Eleonora, una pianificazione graduale delle donazioni permetterebbe di trasferire una parte significativa del patrimonio in modo fiscalmente efficiente, senza rallentare la crescita del capitale nel lungo termine.
Ottimizzazione fiscale
Un altro elemento chiave nella strategia di Eleonora riguarda la gestione efficiente della fiscalità durante la detenzione e la dismissione del patrimonio finanziario. In particolare, con patrimoni elevati come il suo, anche un piccolo miglioramento dell’efficienza fiscale può tradursi in decine o centinaia di migliaia di euro risparmiati nel tempo e più capitale disponibile da trasmettere agli eredi.
La maggior parte degli strumenti finanziari tradizionali – come ETF armonizzati, fondi comuni, polizze – genera redditi di capitale, secondo quanto previsto dall’art. 44 del TUIR. Questi redditi di capitale non sono compensabili con eventuali minusvalenze pregresse, che invece possono essere utilizzate esclusivamente per compensare redditi diversi di natura finanziaria (art. 67 del TUIR), come le plusvalenze su azioni, ETC, ETN, certificati e altri strumenti non soggetti a tassazione sostitutiva immediata.
Questa distinzione ha implicazioni rilevanti per l’efficienza fiscale del portafoglio di Eleonora perché, in presenza di minusvalenze residue, gli strumenti che generano redditi di capitale non consentono la loro compensazione, riducendo le possibilità di ottimizzazione fiscale.
Inoltre, in ambito successorio, i redditi di capitale maturati e non ancora tassati (ad esempio cedole o proventi da ETF armonizzati) sono soggetti a tassazione, mentre le plusvalenze latenti rientranti nei redditi diversi non vengono tassate in sede di successione. La tassazione sui redditi diversi potrà eventualmente emergere solo in caso di cessione successiva da parte degli eredi.
Asset allocation
Fissati gli obiettivi di Eleonora, è stata pensata un’allocazione di portafoglio così strutturata:
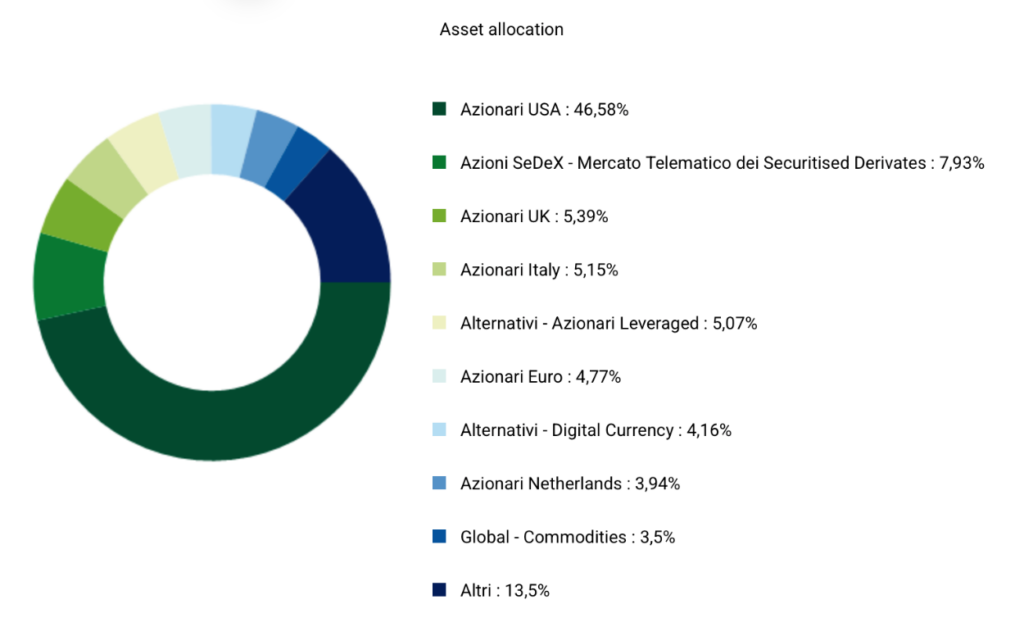
Il portafoglio di Eleonora risulta ben diversificato a livello geografico e arricchito da strumenti selezionati anche in ottica fiscale. L’inserimento di azioni singole, ETN e certificati, consente infatti di ottimizzare la fiscalità complessiva, riducendo l’impatto delle imposte sulle plusvalenze e massimizzando il capitale netto trasmissibile agli eredi.
Confronto tra vecchio e nuovo portafoglio
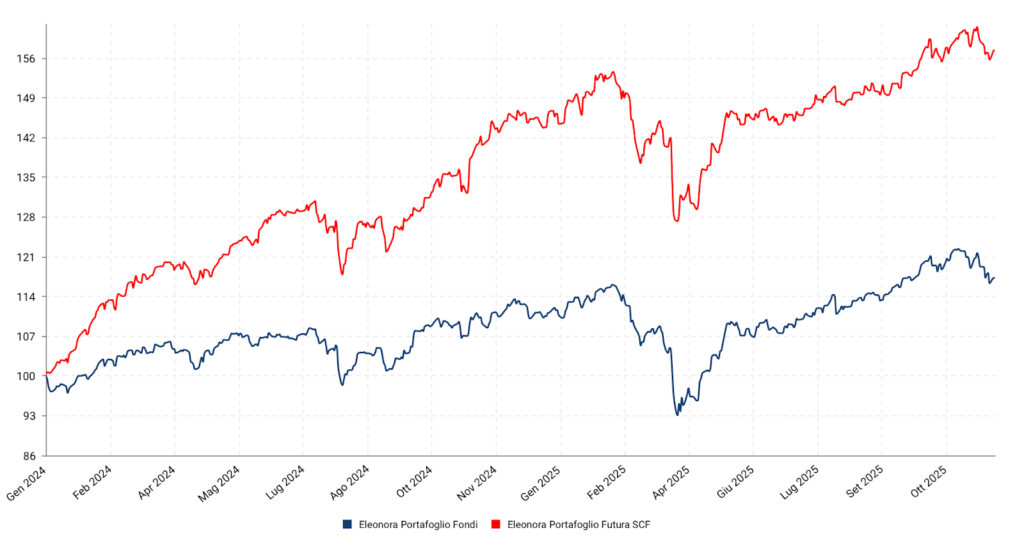
Quando Eleonora si è rivolta a Futura SCF, il suo portafoglio era interamente composto da fondi azionari bancari ad alto costo, poco trasparenti e con una diversificazione inefficiente. Per questo motivo, è stato deciso di intervenire con una nuova allocazione, più efficiente sia dal punto di vista dei costi che della fiscalità, orientata al lungo periodo e maggiormente diversificata a livello geografico.
Nel grafico sottostante, in cui i rendimenti sono normalizzati, è evidente il divario tra l’andamento del nuovo portafoglio costruito con Futura SCF e quello che avrebbe avuto il vecchio portafoglio, se fosse rimasto invariato.
Rapporto rischio-rendimento
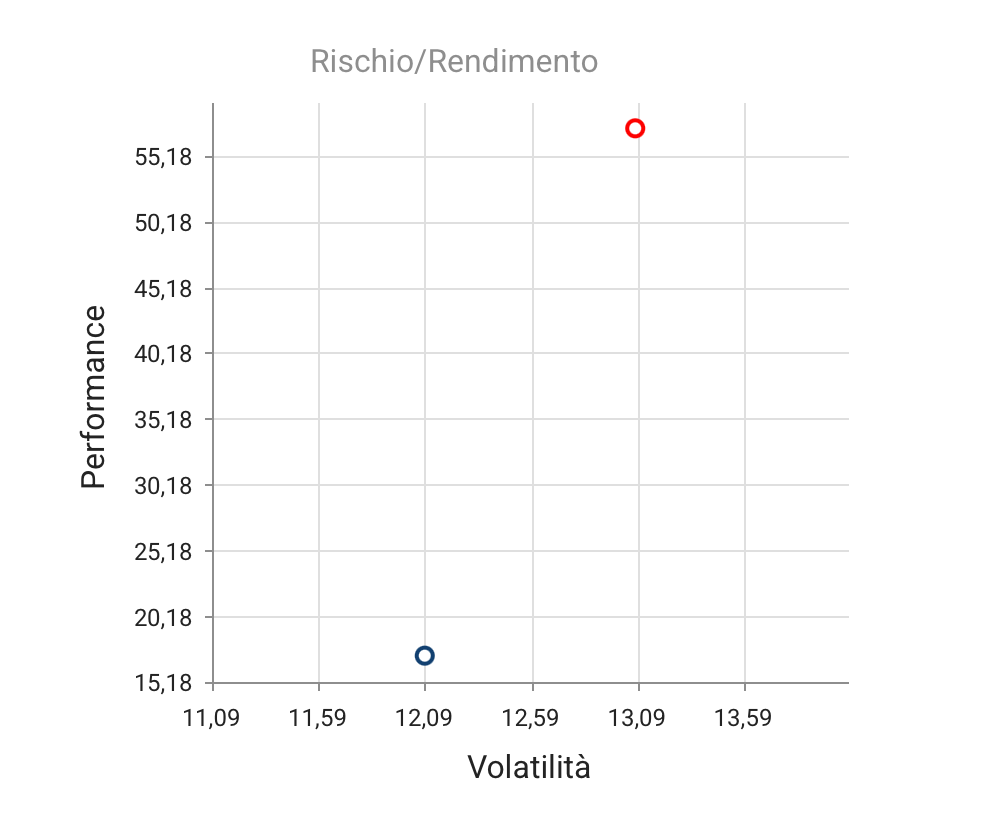
La volatilità del portafoglio di Eleonora prima di arrivare in consulenza era di 12,09%, con un rendimento composto di poco superiore al 15%. Con quello realizzato con i consulenti di Futura SCF, invece, la volatilità è leggermente superiore di circa un punto percentuale. Questo giustifica un rendimento aggiuntivo non indifferente.
Quindi, il portafoglio costruito da Futura SCF ha generato una performance decisamente superiore, a fronte di un incremento del rischio assolutamente contenuto. Questo si traduce in una maggiore crescita del patrimonio e, nel caso specifico di Eleonora, in un’eredità più ricca da lasciare ai nipoti.
Performance del portafoglio
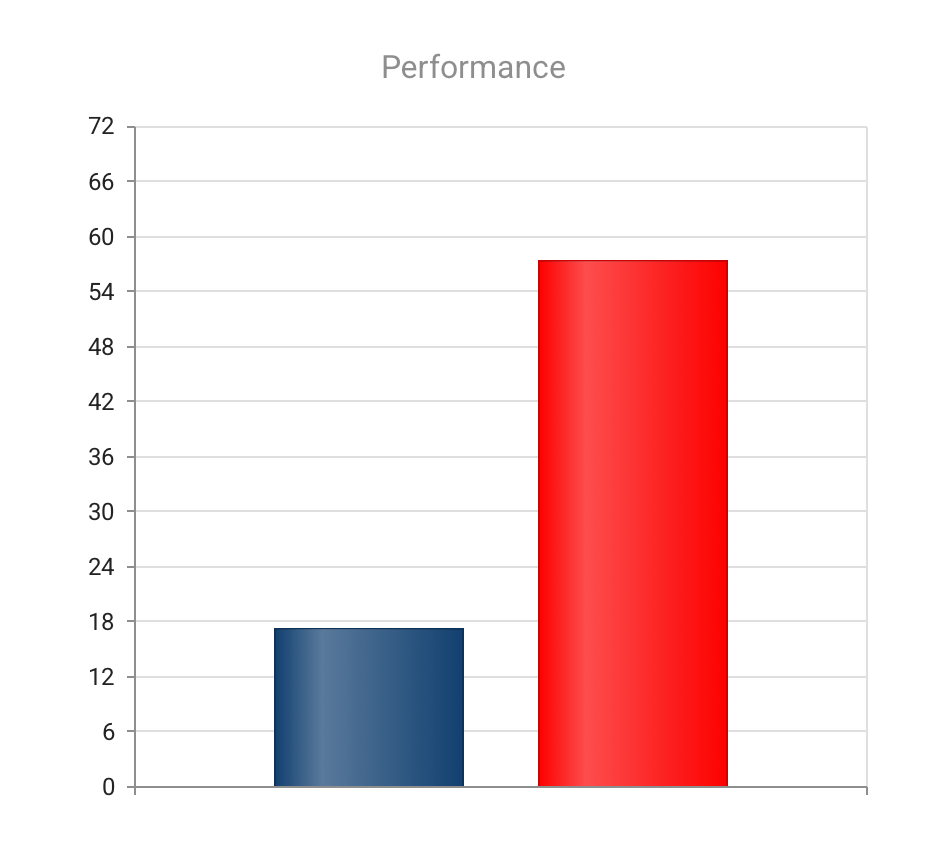
Il grafico sottostante a barre mostra in modo molto chiaro il confronto tra la performance cumulata del portafoglio costruito con Futura SCF (barra rossa) e quella del vecchio portafoglio di Eleonora (barra blu), mantenuto invariato.
Il nuovo portafoglio, costruito in modo più efficiente sia a livello di costi che di asset allocation, ha prodotto una performance di gran lunga superiore rispetto a quella che avrebbe ottenuto mantenendo il vecchio portafoglio.
Questa differenza non è solo numerica: si traduce in centinaia di migliaia di euro in più per il futuro dei suoi nipoti. È un esempio concreto di come una consulenza indipendente ben strutturata possa fare la differenza sul lungo periodo.
Conclusioni
Grazie alla consulenza di Futura SCF, Eleonora ha potuto trasformare un portafoglio costoso e inefficiente in una strategia ottimizzata per la crescita e la trasmissione del patrimonio.
Con Eleonora è stato centrato l’obiettivo di massimizzare il valore ereditabile, senza compromettere la sicurezza né la sostenibilità del portafoglio. È stato diversificato il portafoglio a livello geografico e settoriale e, con l’inserimento di azioni singole, ETN e certificati, è stato possibile ottimizzare la compensazione fiscale, riducendo l’impatto delle minusvalenze.
La nuova asset allocation, inoltre, ha prodotto una performance cumulata di molto superiore rispetto al vecchio portafoglio, con un aumento contenuto della volatilità. La strategia di donazioni scaglionate consente di sfruttare la doppia franchigia e ridurre le imposte di successione in modo significativo.
Questo caso dimostra quanto una consulenza indipendente possa fare la differenza: non solo nella gestione quotidiana del patrimonio, ma anche nella costruzione di un’eredità solida, efficiente e fiscalmente ottimizzata per le generazioni future.


