


Cliente
- Cliente: Michela
- Età: 55 anni
- Professione: manager
- Obiettivo: uscire dagli investimenti della banca
- Patrimonio da investire: 1,8 Milioni di Euro
- Patrimonio immobiliare: 2 case, casa di proprietà e investimento immobiliare a Milano
Situazione di partenza
In questo caso studio si presenta la situazione finanziaria di Michela, una donna di 55 anni che ha l’obiettivo di accrescere il capitale per la pensione, aumentando il consumo sul medio-lungo termine (vacanze, hobby, ecc.). Al momento del nostro primo incontro, Michela possedeva quattro conti correnti distribuiti su diversi istituti bancari italiani.
Il suo livello di conoscenza finanziaria era in linea con la media italiana: possedeva una comprensione generale di concetti base, ma non era in grado di valutare con piena consapevolezza l’efficienza o l’adeguatezza degli strumenti in portafoglio. È proprio in questa fase che Michela decide di rivolgersi a Futura SCF per ottenere una visione più chiara e per costruire una strategia coerente con i suoi obiettivi.
Inoltre, Michela possiede anche due immobili: uno destinato ad abitazione principale e un secondo appartamento situato a Milano, acquistato come investimento. Quest’ultimo è attualmente affittato e le garantisce un flusso di cassa mensile stabile, contribuendo in modo significativo alla sua entrata ricorrente.
A questo si aggiunge una gestione personale dell’immobile, occupandosi direttamente della selezione degli inquilini, della riscossione dei canoni e della risoluzione di eventuali problematiche amministrative o tecniche. Questa gestione autonoma le consente di evitare i costi legati ai servizi di intermediazione immobiliare, mantenendo così un rendimento netto più elevato rispetto a una gestione delegata. Al tempo stesso, le permette di avere un controllo diretto sull’investimento, anche se ciò richiede un certo impegno operativo.
Problemi riscontrati
Durante il primo confronto, però, emergono alcuni elementi critici che, se affrontati in modo strutturato, possono migliorare sensibilmente l’allocazione del suo patrimonio, sia in termini di costi che di rischio.
L’allocazione bancaria di Michela era costosa, caratterizzata dalla presenza di strumenti inefficienti e da consistenti minusvalenze pregresse, che secondo il sistema fiscale italiano possono essere portate in compensazione entro i quattro anni successivi all’anno in cui sono state generate.
L’eccessiva frammentazione patrimoniale con l’utilizzo di quattro conti e la mancanza di una strategia unitaria coordinata non permettevano a Michela di raggiungere gli obiettivi prefissati. A questo si aggiungeva un elevato rischio di cambio a causa della presenza di un numero rilevante di strumenti denominati in dollari ($), sconsigliati a un soggetto che non ha esperienze di investimento pregresse.
Obiettivi della consulenza finanziaria
Uno degli obiettivi principali di Michela è di ottimizzare la gestione complessiva del patrimonio, partendo da un’attenta riduzione dei costi, sia in termini di strumenti finanziari utilizzati che di conti correnti e servizi bancari. Questo significa preferire soluzioni trasparenti, a basso costo e senza spese ricorrenti ingiustificate.
Parallelamente, si punta a migliorare il profilo rischio/rendimento del portafoglio, rendendolo più efficiente e conforme rispetto alla situazione attuale. Un aspetto centrale di questo processo è l’ampliamento della diversificazione, sia dal punto di vista geografico che per tipologia di asset, in modo da ridurre la dipendenza da singoli mercati o strumenti.
Infine, è fondamentale per il cliente mantenere un alto livello di controllo e flessibilità sul capitale investito. Per questo motivo, si intende evitare strumenti che impongano vincoli rigidi o penali in caso di disinvestimento anticipato, come spesso accade con molte polizze assicurative o contratti vita. L’obiettivo è costruire un portafoglio solido ma adattabile, in grado di evolversi nel tempo in base alle esigenze.
La soluzione di Futura SCF
Al fine di raggiungere gli obiettivi di Michela, Futura SCF ha proposto degli interventi che hanno l’obiettivo di allineare il portafoglio alle esigenze di Michela, poiché un disallineamento di esso potrebbe essere più caro in termini di performance rispetto ai fondi attivi già presenti in portafoglio. È stata ridotta l’esposizione verso il mercato azionario statunitense, con l’obiettivo di contenere il rischio specifico legato a un singolo Paese e migliorare l’equilibrio geografico del portafoglio.
Contestualmente, è stato sovrappesato il comparto obbligazionario, privilegiando titoli di Stato di emittenti affidabili, con rating investment grade, ma in grado di offrire rendimenti superiori rispetto alla media dei titoli europei a breve scadenza.
Abbiamo consigliato a Michela la chiusura di due dei quattro conti correnti, mantenendo operativi solo quelli realmente utili alla gestione del suo patrimonio. Questa scelta, apparentemente marginale, ha permesso di ottimizzare i costi fissi ricorrenti, come le spese di tenuta conto e i canoni annuali.
Infine, a causa della già citata presenza di minusvalenze considerevoli, sia già realizzate sia latenti all’interno di fondi comuni detenuti in portafoglio, si è proceduto con una strategia di ri-allocazione mirata all’ottimizzazione fiscale, selezionando strumenti in grado di generare plusvalenze compensabili, come ad esempio singole obbligazioni ed ETC. In questo modo è stato possibile recuperare tutte le perdite pregresse e migliorare l’efficienza complessiva del portafoglio.
Dettagli della strategia
Portafoglio d’investimenti
L’allocazione del portafoglio è stata strutturata nel seguente modo:
- 30% circa in azionario core: esposizione globale e ben diversificata a livello geografico, per non dipendere eccessivamente dall’andamento di un singolo mercato e per non rischiare di perdere opportunità di rendimento offerte da specifiche aree geografiche.
- 60% circa in obbligazionario, costruito con un mix di obbligazioni singole e ETF. Le obbligazioni individuali sono state selezionate anche in ottica di recupero delle minusvalenze, mentre la duration è stata calibrata sulle reali esigenze della cliente, in linea con il suo profilo e il suo orizzonte temporale.
- 10% in materie prime e oro, tramite ETC, con una doppia funzione: da un lato, favorire la compensazione delle minusvalenze in portafoglio, e dall’altro offrire una protezione nel medio-lungo periodo contro l’instabilità dei mercati finanziari.
In seguito, il grafico a torta dell’asset allocation del portafoglio visto in maniera più dettagliata.
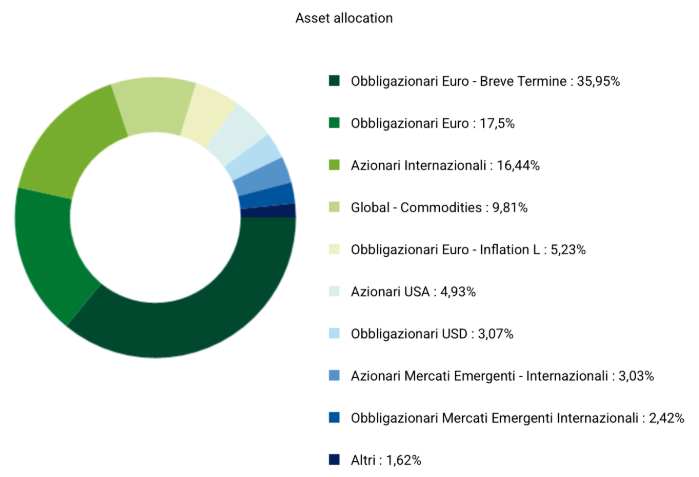
È stata data priorità a strumenti denominati in euro, al fine di ridurre il rischio di cambio. Questa scelta è particolarmente importante in un’allocazione conservativa: eventuali apprezzamenti o deprezzamenti di valute estere potrebbero, infatti, compromettere il rendimento atteso nel medio-lungo periodo, introducendo una componente di volatilità non necessaria rispetto agli obiettivi della cliente.
Vantaggi della nuova asset allocation
Tra gli obiettivi principali del cliente c’è la volontà di ridurre la volatilità complessiva del portafoglio, così da ottenere una maggiore stabilità nel tempo e limitare il rischio di subire perdite particolarmente elevate nei momenti di mercato più turbolenti. A questo si affianca il desiderio di migliorare il massimo drawdown (massima erosione storica di ricchezza se si fosse investito nel portafoglio): contenere l’ampiezza delle perdite nei periodi negativi significa infatti poterle recuperare più rapidamente, rendendo l’investimento più sostenibile sia dal punto di vista finanziario che emotivo.
Un altro aspetto centrale è l’aumento della diversificazione, non solo a livello geografico ma anche settoriale, per ridurre la concentrazione del rischio su specifiche aree o comparti economici. All’interno di questa ottica si inserisce anche la volontà di migliorare l’efficienza fiscale del portafoglio, sfruttando strumenti in grado di compensare le minusvalenze presenti e ridurre l’impatto fiscale complessivo.
Infine, il cliente desidera mantenere un elevato livello di flessibilità e controllo operativo sulle proprie scelte d’investimento, così da poter adattare nel tempo la strategia e aumentare le probabilità di raggiungere gli obiettivi prefissati in modo coerente con le proprie esigenze.
Confronto tra ptf bancario e portafoglio di Futura SCF
Quando Michela si è rivolta alla consulenza, il suo portafoglio era composto da strumenti finanziari caratterizzati da costi molto elevati. Nonostante i rendimenti fossero stati positivi, le commissioni annue — pari all’1,75% circa — finivano per erodere una parte significativa dei guadagni ottenuti.
Attraverso una revisione attenta e l’introduzione di strumenti più efficienti, come gli ETF a basso costo, è stato possibile ridurre drasticamente l’impatto dei costi, migliorando così il rendimento netto del portafoglio nel medio-lungo termine.
In seguito, un grafico comparativo, che mostra le perfomance normalizzate su base 100 del nuovo portafoglio di Michela (in rosso) e il vecchio (in blu), dal momento in cui è iniziata la consulenza.
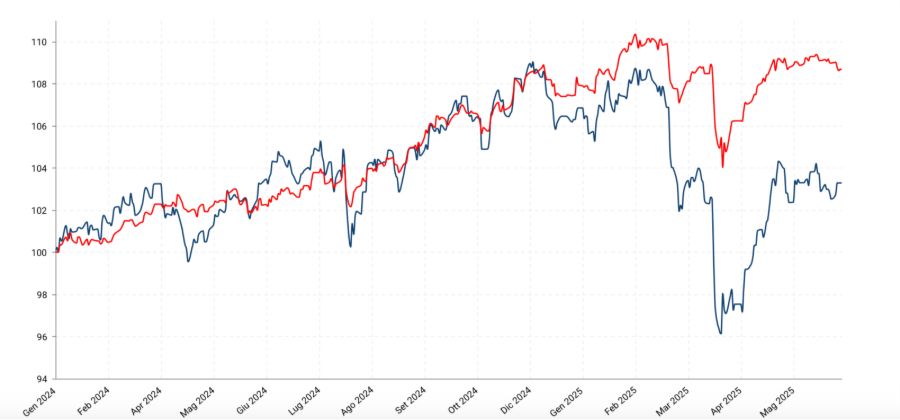
La differenza tra le due performance è significativa, con il nuovo portafoglio di Michela che ha registrato un rendimento cumulato dell’8,67%, mentre se avesse continuato con il vecchio portafoglio le performance sarebbero state inferiori di poco più di cinque punti percentuali, attestandosi al 3,27%. In termini numerici, non considerando quindi i rendimenti normalizzati su base 100:
- Capitale investito: 1.800.000€
- Portafoglio totale con Futura SCF in termini nominali: 1.956.060€
- Portafoglio totale fondi bancari in termini nominali: 1.858.860€
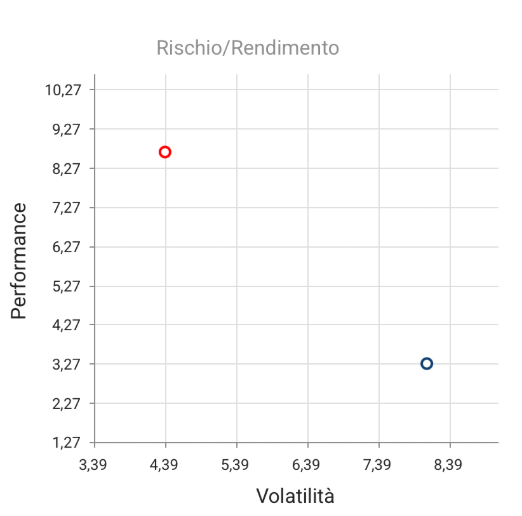
Ancor più rilevante diventa il confronto tra i due portafogli analizzando il grafico rischio – rendimento, con il portafoglio di Michela (in rosso) che registra una minore volatilità (4,39% vs 8,07%) e un maggior rendimento nei confronti del vecchio portafoglio, come già citato in precedenza.
Conclusioni
Il caso di Michela evidenzia il valore concreto della consulenza finanziaria personalizzata. Grazie all’intervento di Futura SCF, è stato possibile ridurre sensibilmente i costi degli strumenti in portafoglio, migliorare il rendimento netto atteso e ottimizzare l’efficienza fiscale tramite il recupero delle minusvalenze.
Il vero impatto, però, va oltre i numeri: la consulenza ha permesso a Michela di acquisire maggiore consapevolezza nella gestione del proprio patrimonio, comprendendo meglio i rischi, le implicazioni fiscali e l’importanza della diversificazione. L’intervento ha portato alla costruzione di un portafoglio più stabile, flessibile e coerente con gli obiettivi di lungo termine, come il pensionamento.
Questo dimostra che una consulenza indipendente non si limita alla scelta di strumenti efficienti, ma rappresenta un percorso di educazione e accompagnamento, capace di generare valore sia economico che personale. Un approccio strategico che mette il cliente al centro, aiutandolo a prendere decisioni più informate e sostenibili nel tempo. Se anche tu ti trovi in una situazione simile e il patrimonio milionario arriva tutto in una volta, ti consigliamo di leggere anche cosa fare con una vincita milionaria prima di prendere decisioni.


